Les principales places européennes ont clôturé la séance de mercredi en territoire positif, soutenues par des éléments sectoriels et des anticipations moins défavorables sur le front obligataire, alors que l'autre grande rafale du jour provenait des Etats-Unis : un indice des prix à la consommation supérieur aux attentes qui a pesé sur les indices outre-Atlantique.
Clôture européenne : gains modestes
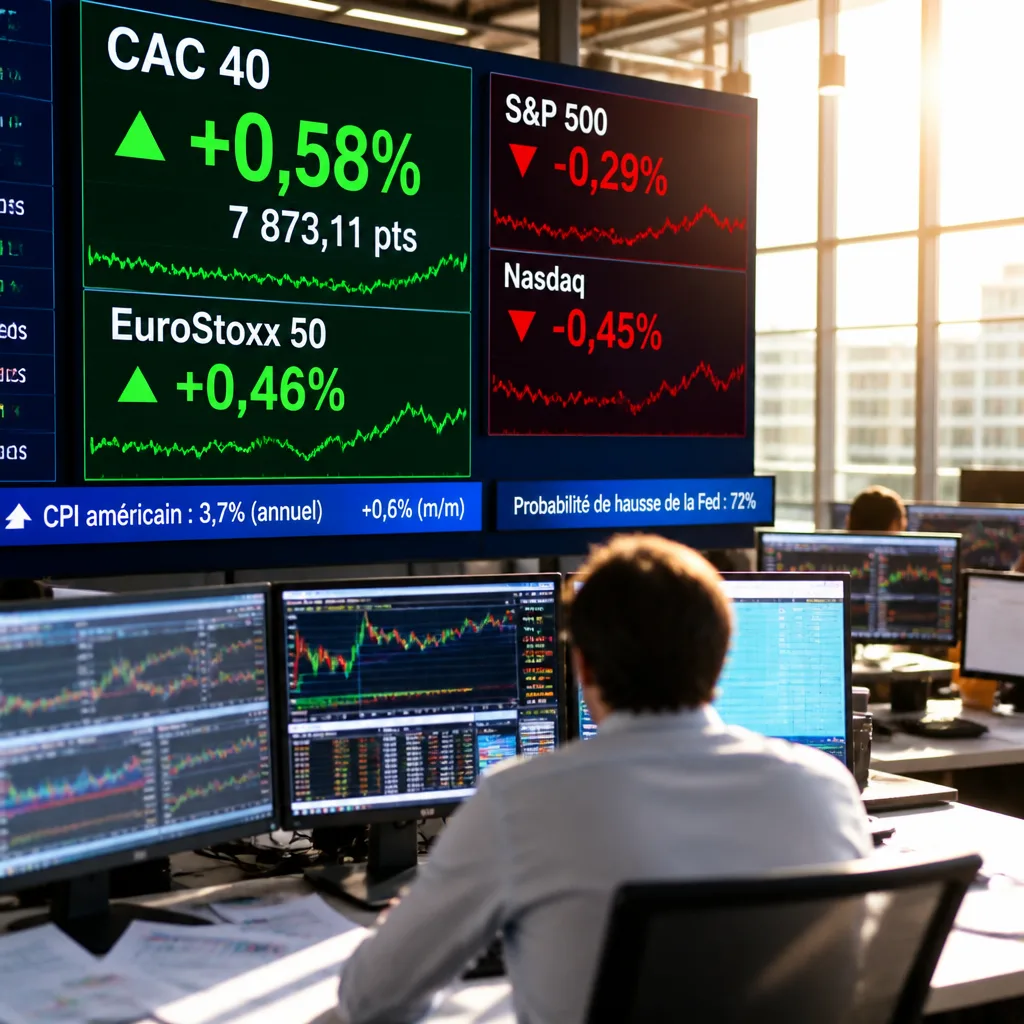
À Paris, le CAC 40 a pris +0,58% pour atteindre 7 873,11 points. Le Footsie a avancé de +0,70%, tandis que le Dax a gagné +0,25%. Les indices paneuropéens ont affiché eux aussi des progressions : EuroStoxx 50 +0,46%, FTSEurofirst 300 +0,51% et Stoxx 600 +0,47%. Ces mouvements témoignent d'une séance de reprise modérée, portée par des publications et des anticipations sectorielles, notamment autour d'ASML et d'une stabilisation des titres liés à l'intelligence artificielle.
Wall Street corrigée après un CPI plus élevé
En parallèle, la mi-séance américaine a été marquée par un renforcement des pressions inflationnistes : le département du Travail a annoncé une hausse du CPI à 3,7% en glissement annuel pour septembre et 0,6% en variation mensuelle. Ces chiffres dépassent le consensus et ont alimenté le regain d'inquiétude quant à la trajectoire des taux d'intérêt, entraînant le Dow Jones -0,14%, le S&P 500 -0,94% et le Nasdaq -1,36% en clôture européenne.
« le problème de l'inflation »
Les commentaires des économistes ont souligné que l'inflation n'était pas limitée aux seuls prix de l'énergie et que des pressions plus durables semblent s'installer. Autrement dit, la lecture du rapport a renforcé l'idée que la politique monétaire devra rester plus restrictive que prévu pour ramener l'inflation vers l'objectif visé.
Probabilité d'un resserrement en octobre
Après publication du CPI, les marchés ont réévalué les probabilités d'une hausse des taux de la Réserve fédérale : la chance d'une augmentation de +25 points de base en octobre est passée à 46%, contre 21,6% auparavant selon LSEG. Cette révision a fait monter les rendements obligataires et comprimé la tolérance au risque sur les actions, en particulier sur les valeurs de croissance, sensibles à une hausse plus rapide des taux.
Conséquences et perspectives
- Les marchés européens ont résisté grâce à des facteurs spécifiques (prévisions d'entreprises, stabilisation sectorielle) mais restent vulnérables aux chocs macroéconomiques internationaux.
- La publication américaine a réactivé la prime de risque liée à l'inflation, renforçant la probabilité d'un resserrement monétaire par la Fed.
- Les investisseurs devront surveiller les prochains indicateurs d'inflation et les communications des banques centrales ; les mouvements observés ne préjugent pas des performances futures.
| Indice | Mouvement |
|---|---|
| CAC 40 | +0,58% (7 873,11 pts) |
| Footsie | +0,70% |
| Dax | +0,25% |
| EuroStoxx 50 | +0,46% |
| Dow Jones | -0,14% |
| S&P 500 | -0,94% |
| Nasdaq | -1,36% |
En conclusion, la séance a illustré la dichotomie actuelle des marchés : une Europe qui profite d'éléments spécifiques pour progresser modérément et des Etats-Unis dont la dynamique est rattrapée par le retour de l'inflation comme variable dominante. Les investisseurs resteront attentifs aux prochains chiffres macroéconomiques et aux signaux des banques centrales ; la performance passée ne préjuge pas de l'avenir.