Des dépôts qui perdent du terrain face à l’inflation
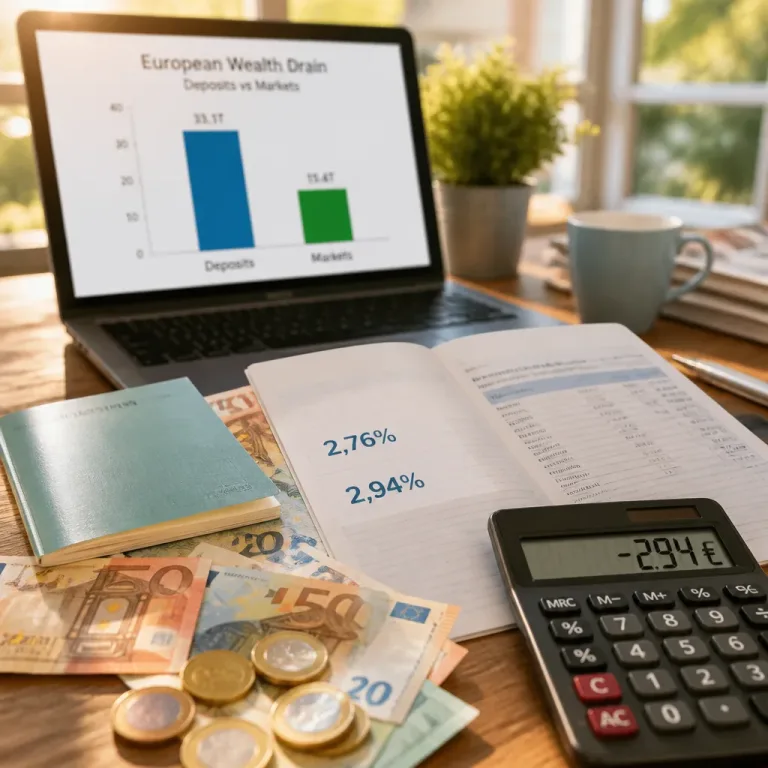
Selon le European Wealth Drain Index publié par Revolut, les dépôts bancaires détenus par les ménages dans 20 États membres représentent 6,3 billions d’euros et sont globalement rémunérés à des taux insuffisants pour compenser l’érosion monétaire. Sur l’ensemble de l’échantillon, le rendement moyen des dépôts à un an est de 2,76 % quand l’inflation moyenne atteint 2,94 %. Le bilan est clair : nombre d’épargnants voient leur pouvoir d’achat se réduire lorsqu’ils laissent leur trésorerie dormir.
Perte réelle et coût d’opportunité
Revolut donne deux façons de mesurer la « fuite » de richesse. D’abord, le simple écart entre taux nominal et inflation se traduit par une perte de pouvoir d’achat. Le chiffrage publié évoque une perte de 294 € pour chaque tranche de 10 000 € laissée sur un dépôt peu rémunéré (mention en introduction de l’étude).
Ensuite, en comparant aux performances des marchés, le coût d’opportunité s’avère bien plus élevé : pris comme référence le rendement annualisé sur dix ans du MSCI Europe ETF à 9,06 %, Revolut estime que les ménages renoncent en moyenne à 638 € par tranche de 10 000 € chaque année en restant en liquidités. Rapporté aux 6,3 billions d’euros de dépôts, cela représenterait environ 422 milliards d’euros de croissance de capital non mobilisée chaque année au profit des entreprises européennes.
| Indicateur | Valeur |
|---|---|
| Dépôts faiblement rémunérés (20 pays) | 6,3 billions € |
| Taux moyen des dépôts (1 an) | 2,76 % |
| Inflation moyenne | 2,94 % |
| Rendement annualisé 10 ans MSCI Europe ETF | 9,06 % |
| Coût d’opportunité par 10 000 € | 638 €/an |
Pourquoi les épargnants restent immobiles
L’étude combine données officielles et enquête auprès de 20 007 adultes. Trois freins principaux à la rotation de l’épargne ressortent :
- Inertie : deux tiers des personnes interrogées n’ont jamais changé de banque pour un meilleur taux ; 26 % déclarent préférer leur établissement actuel et 18 % estiment la différence de taux négligeable.
- Mauvaise perception des rendements : 46 % se trompent sur leur rendement après inflation et 19 % ignorent que l’inflation affecte leur épargne.
- Fragmentation des outils : plus de la moitié utilisent plusieurs applications financières ; parmi elles, 45 % disent que cette dispersion freine l’investissement.
Conséquences pour les marchés et le débat public
Au-delà de la perte individuelle, Revolut souligne un enjeu collectif : des dépôts massifs à rendement faible signifient moins de capitaux disponibles pour financer l’économie réelle. Bruxelles réfléchit depuis plusieurs années à des moyens d’orienter l’épargne vers les marchés de capitaux — des incitations, voire des mécanismes plus contraignants comme l’inscription automatique pour l’épargne retraite — pourraient être remis sur la table si l’inaction persiste.
Un diagnostic mais pas de solution unique
L’étude met en lumière un double défi : améliorer l’éducation financière des ménages pour réduire la méconnaissance des rendements réels, et simplifier l’accès à des produits plus rémunérateurs sans augmenter la prise de risque non désirée. Entre offrir des outils plus attractifs et intervenir réglementairement pour rediriger l’épargne vers l’économie productive, le choix politique pèsera sur l’équilibre entre protection des ménages et soutien au financement des entreprises.
Les chiffres fournis par Revolut posent une question immédiate aux autorités et aux acteurs financiers : comment réduire l’inertie et inciter à une meilleure allocation de l’épargne, sans exposer des ménages peu informés à des risques inappropriés ?