Un excès d'épargne liquide face à une faible appétence pour les actions
L'enquête commandée par J.P. Morgan Asset Management révèle un contraste marqué : les Français détiennent une capacité d'épargne élevée mais restent majoritairement orientés vers des placements peu rémunérateurs. Réalisée par Opinium auprès de 2 000 Français, l'étude met en lumière des choix d'allocation qui pourraient peser sur la valorisation du patrimoine à long terme et la préparation de la retraite.
Des chiffres qui parlent
Sur le plan quantitatif, plusieurs éléments sautent aux yeux :
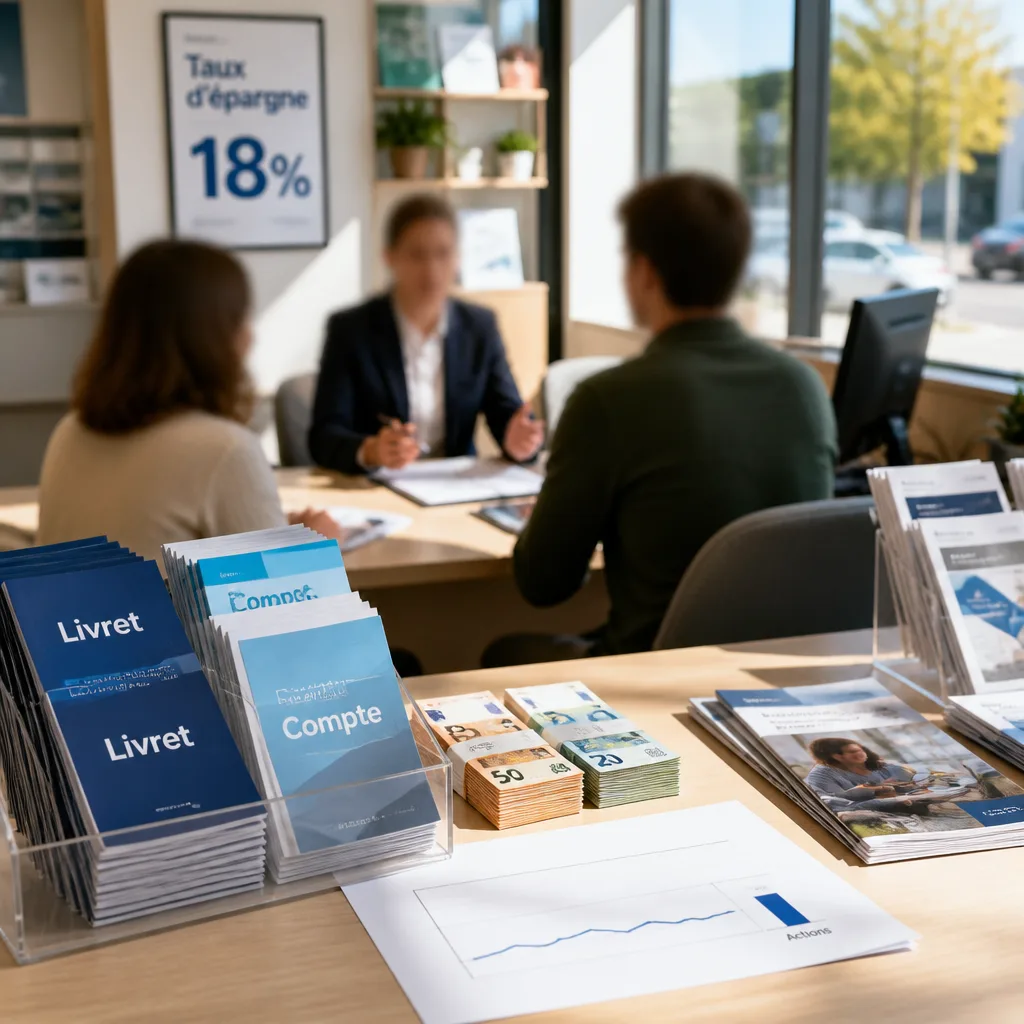
- Taux d'épargne : 18% du revenu disponible en France, contre 15% en moyenne en Europe et 3% aux États-Unis.
- Placement de moyen/long terme : 35% des Français disent détenir la majeure partie de leur épargne sur des comptes ou livrets, alors que seulement 15% la placent en actions.
- Poids des comptes et livrets : près d'un tiers du patrimoine financier des ménages est représenté par les comptes, livrets et dépôts.
- Produits réglementés : 44% de l'épargne est placée sur des produits comme le Livret A ou le LDDS.
- Avec les fonds en euros : près de 48% du patrimoine financier est détenu sur des actifs à faible rendement.
- Exposition aux actions : seulement 10% en exposition directe et indirecte via des fonds ; 17% si l'on intègre les unités de compte de l'assurance-vie.
- Écart de valorisation : l'étude évoque un écart cumulé de valorisation de 394 milliards d'euros depuis 2020 lié à ces choix d'allocation.
Conséquences et arbitrages
La combinaison d'un taux d'épargne élevé et d'une allocation conservatrice a deux conséquences principales. D'une part, la forte détention d'actifs liquides et de produits à capital garanti limite le rendement réel de l'épargne lorsque l'inflation est présente. D'autre part, une faible exposition aux marchés actions réduit la chance de bénéficier de la prime de risque sur le long terme, essentielle pour la constitution d'un capital retraite ou pour faire croître durablement un patrimoine.
Concrètement, l'arbitrage pour un ménage repose sur trois questions :
- Quelle part de l'épargne constituer en liquidités pour l'urgence et quel horizon pour le reste ?
- Comment calibrer l'exposition aux actions en fonction de l'âge, des objectifs et de l'appétence au risque ?
- Quels produits combinent diversification et fiscalité avantageuse pour optimiser le rendement attendu ?
Un paysage réglementaire et culturel
La préférence française pour la sécurité s'explique par des facteurs culturels — méfiance envers la volatilité — et par l'offre financière, avec des produits réglementés (Livret A, LDDS, fonds en euros) faciles d'accès et fiscalement favorisés. L'étude de J.P. Morgan invite néanmoins à s'interroger : faute d'exposition suffisante aux actifs risqués, les épargnants pourraient manquer des opportunités de valorisation à long terme, cruciales pour compenser l'effet de l'inflation et financer la retraite.
Pour les acteurs et les épargnants
Pour les professionnels du conseil et les distributeurs, ce constat met la pression pour améliorer l'éducation financière et proposer des solutions adaptées aux horizons et aux profils. Pour les ménages, il s'agit de peser la sécurité immédiate contre la performance à long terme, en tenant compte des frais, de la fiscalité et de la liquidité des supports.
| Indicateur | France | Zone Europe / autre |
|---|---|---|
| Taux d'épargne | 18% | Europe 15% / États-Unis 3% |
| Part en comptes/livrets (moyen/long terme) | 35% | Actions 15% |
| Poids des produits à faible rendement | 48% (avec fonds en euros) | — |
| Exposition aux actions | 10% (directe/indirecte) — 17% avec unités de compte | — |
En somme, l'étude de J.P. Morgan attire l'attention sur un enjeu structurel : l'abondance d'épargne est une force, mais sa mobilisation vers des actifs offrant un potentiel de rendement supérieur reste insuffisante. Le défi pour les prochaines années sera d'accompagner les Français pour qu'ils transforment cette capacité d'épargne en capital réellement productif, en adéquation avec leurs objectifs de long terme.