Une flambée du pétrole qui pèse sur les marchés
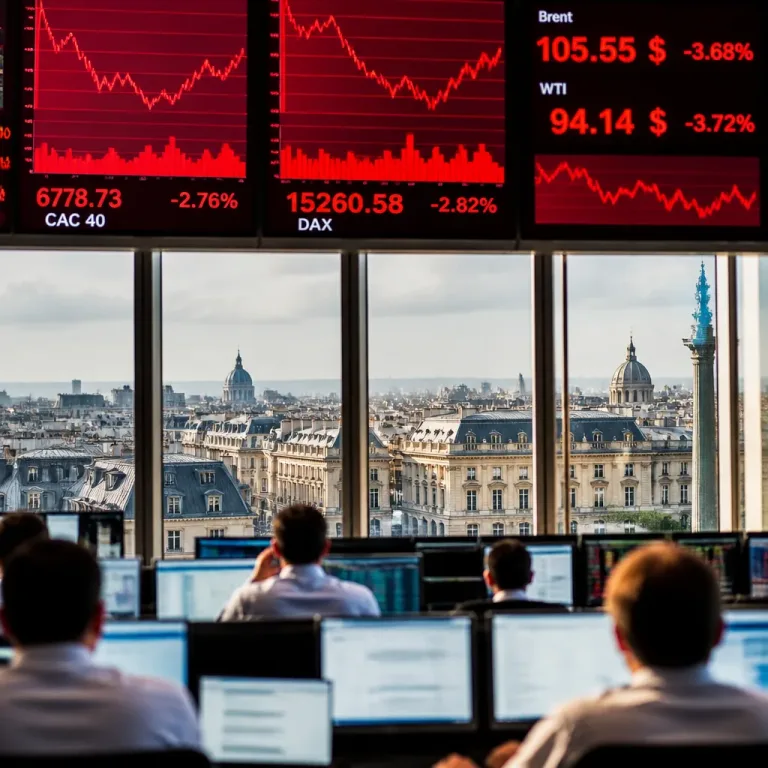
Les marchés financiers mondiaux ont été pénalisés jeudi par une forte progression des cours du pétrole, qui a culminé en séance à près de +4,87% pour le Brent à 108,10 dollars le baril avant de se stabiliser à 104,74 dollars. Le WTI américain a suivi la même trajectoire, atteignant un pic proche de +4,92% à 96,69 dollars puis s'inscrivant à 93,82 dollars. Cette volatilité journalière traduit l'incertitude créée par des risques géopolitiques persistants — notamment le blocage partiel du détroit d'Ormuz et les affrontements entre les rebelles Houthis du Yémen et l'Arabie saoudite — qui limitent la capacité d'exportation des pays du Golfe.
Hausse des taux : un souci supplémentaire pour la France
Parallèlement, les taux obligataires ont poursuivi leur remontée. Le rendement de l'OAT française à dix ans s'est établi à 4,69%, alors que le Bund allemand à dix ans tournait autour de 3,60%. Cet écart d'un point de pourcentage — qui pèse sur le service de la dette française — s'inscrit dans un mouvement plus large de taux élevés : le Japon et les États-Unis enregistrent eux aussi des records pour certaines maturités (l'OAT demeure cependant au centre des critiques en Europe).
| Actif | Valeur/ rendement observé |
|---|---|
| Brent (pic) | 108,10 $ (+4,87%) |
| Brent (vers 17h00 GMT) | 104,74 $ (+1,61%) |
| WTI (pic) | 96,69 $ (+4,92%) |
| WTI (vers 17h00 GMT) | 93,82 $ (+1,80%) |
| OAT 10 ans (France) | 4,69% |
| Bund 10 ans (Allemagne) | 3,60% |
Facteurs de risque : géopolitique et question macroéconomique
Les hausses des cours pétroliers s'expliquent principalement par des interruptions et des menaces sur les voies d'exportation, en particulier le détroit d'Ormuz. À cela s'ajoutent d'autres foyers de tension énergétique et commerciale — Ukraine/Russie, relations sino-américaines — qui entretiennent l'incertitude sur l'offre et la demande mondiales. Du côté des marchés de taux, la poussée des rendements traduit la persistance d'une prime de risque sur la dette souveraine, aux conséquences concrètes sur le coût du financement pour les États et les entreprises.
"Sommes-nous en pleine crise obligataire ou non? La guerre avec l'Iran s'aggrave-t-elle ou la situation s'améliore-t-elle?..."
La remarque, formulée par Kathleen Brooks de la plate-forme d'investissement XTB, résume le sentiment dominant : investisseurs et acteurs économiques naviguent dans un brouillard où s'entrelacent pressions géopolitiques et inflation des taux.
Conséquences potentielles pour les Français
- Prix à la pompe : une remontée durable du Brent et du WTI se traduit rapidement en hausse des prix des carburants en France, augmentant la facture des ménages et le coût des transports pour les entreprises.
- Budget public : l'écart de rendement entre l'OAT et le Bund renchérit le coût de la dette pour l'État, rendant plus coûteux le financement du déficit et limitant la marge de manœuvre budgétaire.
- Inflation et taux bancaires : la hausse des taux souverains pèse à terme sur les taux du crédit, pouvant freiner la consommation et l'investissement si elle se prolonge.
Un contexte fragile qui appelle des éclaircies diplomatiques
Les marchés espéraient des progrès diplomatiques en marge des Nations unies pour désamorcer certains conflits et restaurer des flux énergétiques plus réguliers. Sans garanties d'apaisement, la combinaison d'un pétrole plus cher et de rendements obligataires élevés crée une dynamique doublement défavorable : elle alourdit la facture énergétique des ménages et réduit la capacité d'action budgétaire face à des défis économiques persistants.
La France, déjà pointée du doigt par certains investisseurs comme l'un des États européens les plus vulnérables aux tensions de marché, pourrait voir sa position se détériorer si l'écart de taux avec l'Allemagne se maintient. À court terme, la trajectoire des prix du pétrole et l'évolution des rendements souverains restent les variables clefs à surveiller pour anticiper l'impact sur les prix à la consommation et sur la soutenabilité des finances publiques.