Un rebond modeste pour les actions européennes
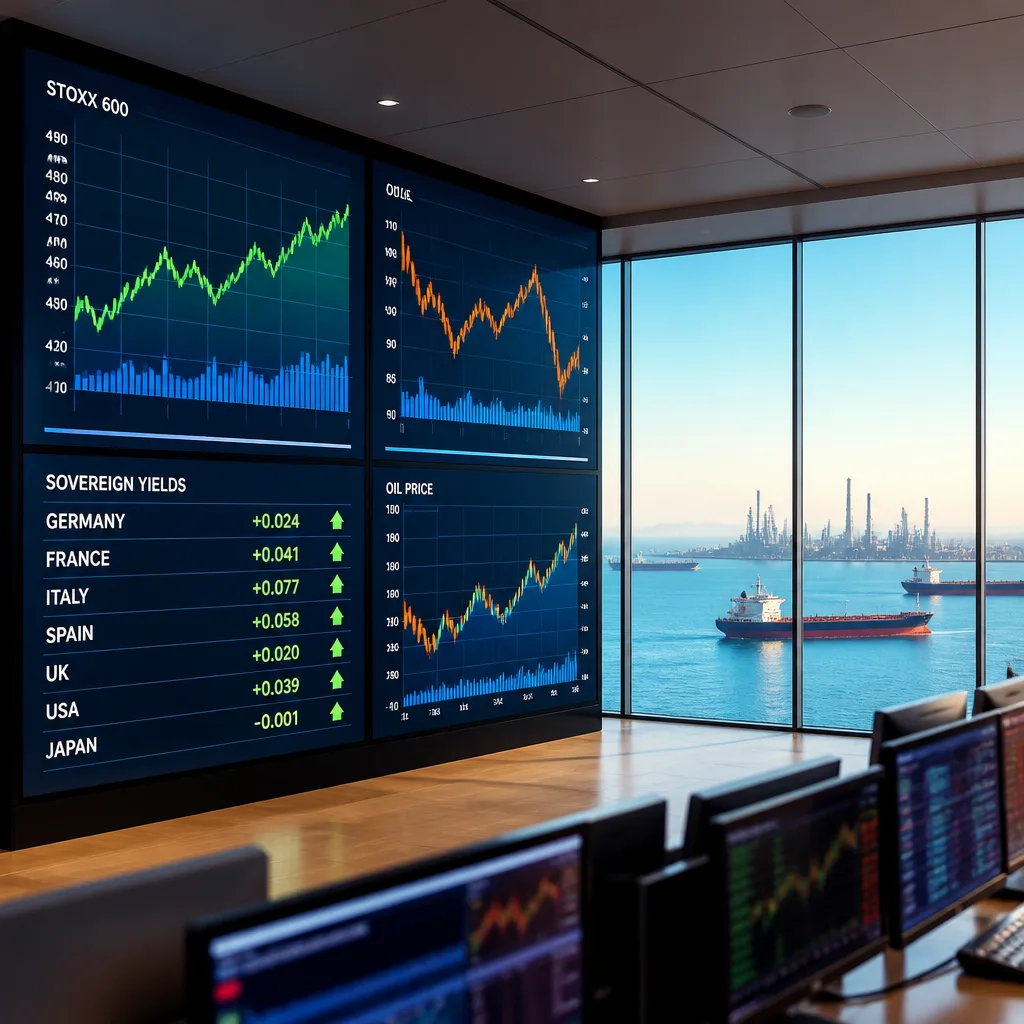
Les places européennes ont terminé la semaine sur une note positive, mettant fin à une série de trois semaines de baisse. L'indice paneuropéen STOXX 600 a clôturé en hausse de 0,4% vendredi, portant sa progression hebdomadaire à 0,5%. Sur les trois semaines précédentes, l'indice avait accumulé une perte proche de 3%. Ce léger redressement reflète avant tout une détente temporaire des prix du pétrole qui avait pesé sur le sentiment.
Le pétrole, moteur et source d'inquiétude
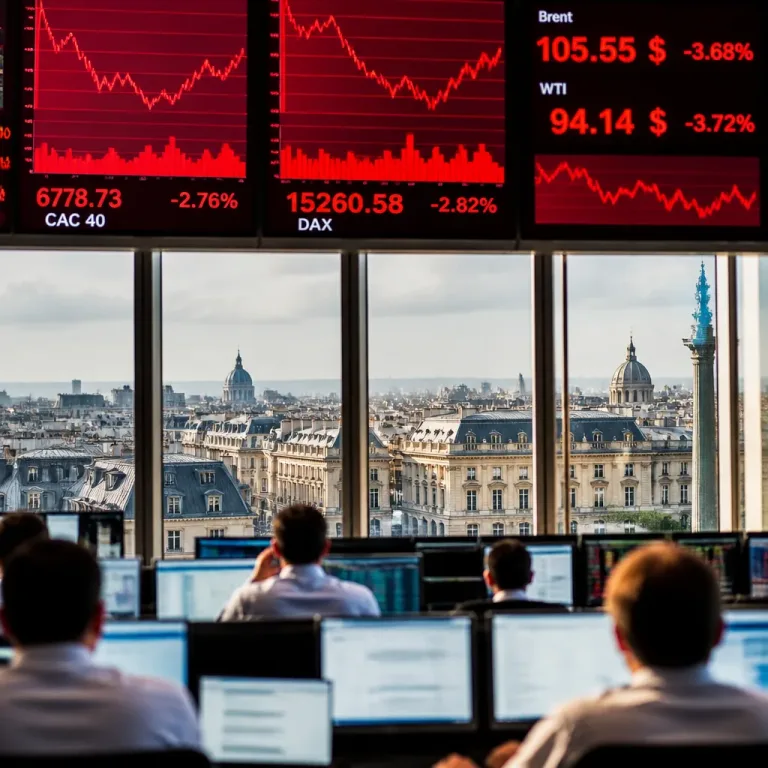
Les cours du brut ont reculé durant la majeure partie de la semaine, ramenant un peu d'oxygène aux marchés. Le baril restait proche de la barre des 100 dollars, niveau qui continue d'influencer fortement les secteurs cycliques et la dynamique inflationniste. Cette baisse a profité aux titres sensibles au carburant, notamment les compagnies aériennes.
Secteurs gagnants et perdants
La rotation sectorielle a été nette : les valeurs énergétiques ont été les plus pénalisées, affichant une baisse de 1,3%, tandis que l'indice des voyages et loisirs a progressé de 0,8%. Les compagnies aériennes ont été en tête des hausses, Ryanair et Lufthansa gagnant chacune plus de 2%. Le secteur bancaire a apporté un soutien important au marché, en reculant complètement ? non : affichant la plus forte progression sectorielle à 1,3%, suivi par les services financiers à 1,1%, avec notamment UBS qui a pris 3,5%.
- STOXX 600 : +0,4% vendredi, +0,5% sur la semaine
- Énergie : -1,3% (secteur le plus faible)
- Voyages & loisirs : +0,8%
- Banques : +1,3% ; Services financiers : +1,1%
| Instrument / Secteur | Variation mentionnée |
|---|---|
| STOXX 600 (vendredi) | +0,4% |
| STOXX 600 (semaine) | +0,5% |
| Valeurs énergétiques | -1,3% |
| Voyages & loisirs | +0,8% |
| UBS | +3,5% |
Le Moyen-Orient reste le facteur d'instabilité
La détente observée sur les marchés tient en grande partie à l'émergence d'indications selon lesquelles des négociateurs étudieraient une sortie progressive du conflit au Moyen-Orient. Ces discussions évoqueraient la réouverture éventuelle du détroit d'Ormuz par Téhéran et une levée partielle du blocus économique américain sur l'Iran—des évolutions susceptibles de faire baisser les primes de risque sur le pétrole.
« Même si le conflit au Moyen-Orient semble potentiellement entrer dans une phase positive de dialogue et d’accord, l’incertitude demeure importante, car nous avons déjà connu cette situation »,
a rappelé Daniela Hathorn, analyste senior chez Capital.com, soulignant que les marchés ne doivent pas considérer ces avancées comme définitives.
Rendements obligataires et contexte monétaire
Autre élément à surveiller : la remontée continue des rendements des obligations d’État de la zone euro, qui s'acheminaient vers une septième hausse hebdomadaire consécutive. Cette dynamique, couplée à des banques centrales toujours perçues comme résolues sur la fermeté de leur politique monétaire pour contrer l'inflation, limite l'appétit pour le risque et maintient une pression à la hausse sur le coût du crédit.
Conséquences pour la France
Pour les consommateurs français, la trajectoire du pétrole reste déterminante : des prix du baril stabilisés autour de 100 dollars pèsent sur les coûts du transport et, à terme, sur l'inflation. Pour les entreprises françaises exposées aux marchés énergétiques ou dépendantes du fret aérien, les variations récentes offrent un répit temporaire mais pas de garantie durable tant que la situation géopolitique n'est pas clarifiée. Enfin, la hausse des rendements européens alourdit le coût de financement public et privé, un paramètre à suivre dans le calcul des marges et de la capacité d'investissement des acteurs économiques.
En définitive, la semaine s'est terminée sur un léger optimisme tenu par un recul du pétrole et par des signes de dialogue diplomatique, mais la combinaison d'obligations plus chères et d'un Moyen-Orient encore instable maintient une prime de risque substantielle pour les marchés et les ménages.