Un recours judiciaire attaque la base légale des surtaxes américaines visant le Canada
Une action en justice déposée cette semaine devant le Tribunal du commerce international des États-Unis remet en question la décision de la Maison-Blanche d'ériger des barrières tarifaires massives contre le Canada. Le dossier, engagé par le Liberty Justice Center pour le compte de l'importateur alimentaire Gellert Global Group, soutient que l'administration a dépassé ses prérogatives en s'appuyant sur une disposition ancienne de la législation douanière américaine.
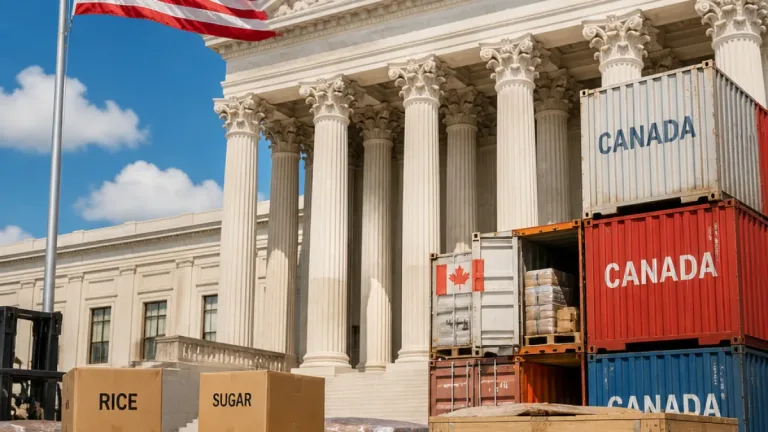
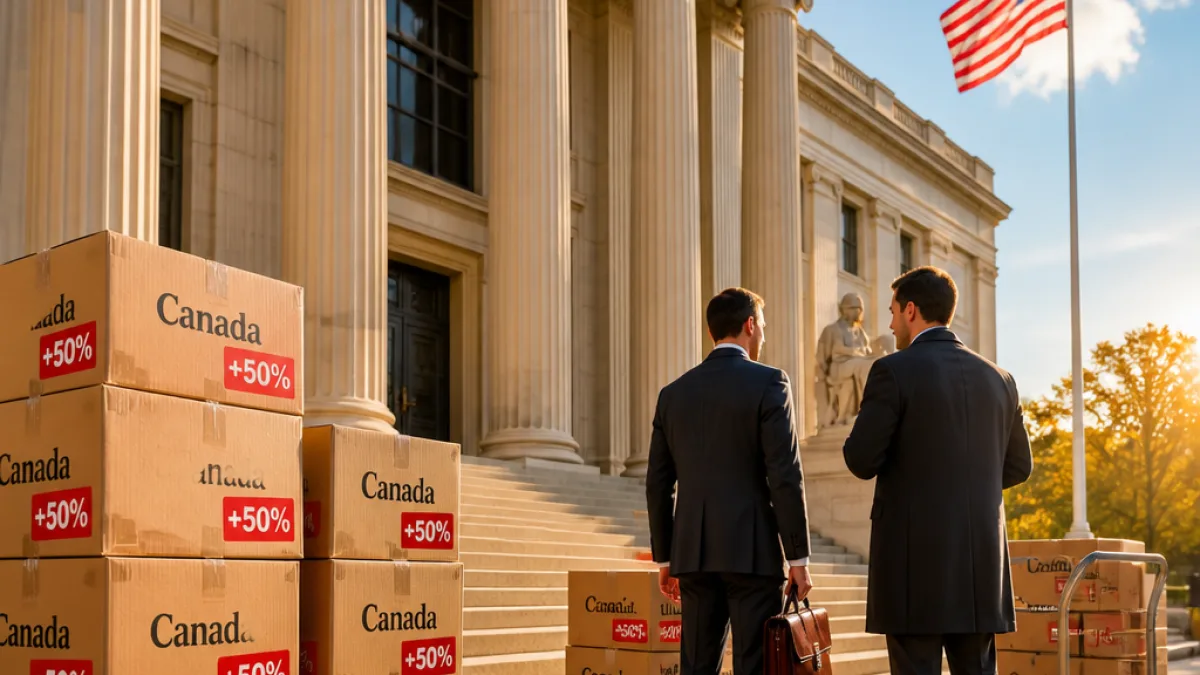
Concrètement, l'exécutif a invoqué l'article 338 de la loi douanière de 1930 pour imposer une taxe de 50% sur une série de produits canadiens après l'échec des négociations commerciales au mois d'août. La même base légale a servi, le mois suivant, à proscrire l'entrée sur le territoire de certains biens canadiens, parmi lesquels des motos et divers alcools ou produits laitiers.
« aucun président ne devrait avoir le pouvoir de ressortir une loi en sommeil et de s’en servir pour imposer des droits de douane généralisés ou des interdictions d’importation sans les limites imposées par le Congrès »
La plainte avance que les mesures ne sont pas justifiées par les prétendus désavantages subis par les exportateurs américains et qu'elles constituent, pour une part, une réponse à des ripostes antérieures. Le texte souligne en particulier que certains dispositifs canadiens — comme la gestion de l'offre dans le secteur laitier et des interdictions provinciales sur certains alcools — s'inscrivent dans le cadre d'accords commerciaux, dont l'Accord Canada‑États‑Unis‑Mexique (ACEUM), négocié par les parties concernées.
Enjeux juridiques et économiques
Au cœur du litige se trouve une question institutionnelle : qui, du président ou du Congrès, détient la compétence d'établir des droits de douane ou des interdictions d'importation à grande échelle ? Les requérants estiment que l'usage de la loi de 1930 pour des actions contemporaines et généralisées outrepasse l'autorité présidentielle et porte un dommage immédiat aux entreprises américaines importatrices, à leurs fournisseurs et à leurs clients.
- Acteurs : Liberty Justice Center (représentant Gellert Global Group)
- Base légale contestée : article 338, Tariff Act of 1930
- Mesures visées : taxe de 50% et interdictions sur certains produits canadiens
Pour l'économie française, l'affaire mérite attention : elle illustre la recrudescence d'outils unilatéraux utilisés par des grandes puissances pour régler des différends commerciaux, ce qui accroît l'incertitude sur les chaînes d'approvisionnement et les prix internationaux de produits sensibles, notamment l'agroalimentaire et les composants industriels.
Conséquences possibles
Si la juridiction américaine donne raison aux plaignants, cela pourrait contraindre l'administration à reconsidérer l'emploi de textes anciens pour des politiques commerciales d'ampleur, avec des remboursements éventuels et la remise en cause de mesures déjà prises. À l'inverse, une validation judiciaire ouvrirait la voie à une utilisation accrue de prérogatives exécutives pour répondre à des différends commerciaux, déplaçant le rapport de force hors des cadres multilatéraux et législatifs habituels.
| Élément | Informations |
|---|---|
| Taxe annoncée | 50% |
| Base légale | Article 338, Tariff Act of 1930 |
| Produits mentionnés | Motos, certains alcools, produits laitiers, autres biens canadiens |
Le dossier sera suivi de près par les entreprises affectées et par les gouvernements concernés. Il pose une interrogation plus large sur la place du droit national face aux engagements commerciaux internationaux et sur les outils admissibles pour régler les désaccords entre partenaires économiques.