Le Bund en tête des repères de marché
Le marché obligataire européen continue de s'appuyer sur le Bund allemand comme référence pour évaluer le risque souverain dans la zone euro. Cette position perdure malgré des mutations structurelles récentes : la fin des achats massifs nets par la Banque centrale européenne (BCE) et une remontée générale des rendements ont modifié les équilibres entre offre et demande.
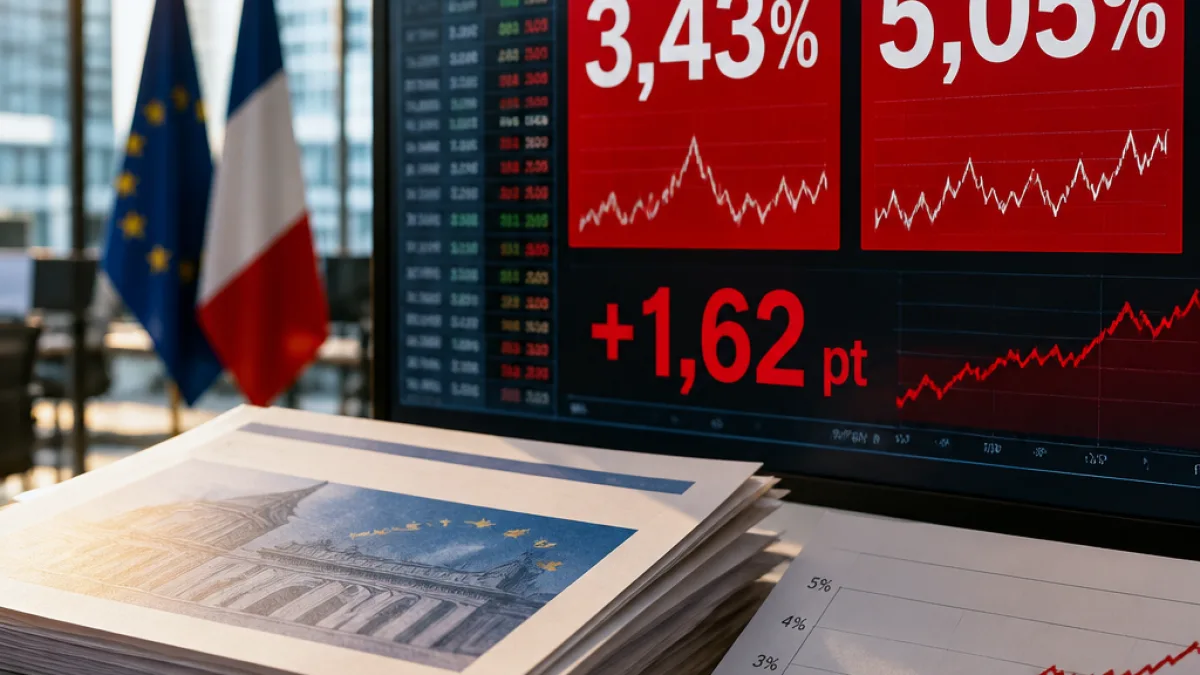
Pour mémoire, l'Allemagne prévoit d'émettre environ 512 milliards d'euros de dette cette année, et le rendement à 10 ans du Bund s'établit aujourd'hui autour de 3,43 % — un niveau qui était proche de zéro en 2022. Ces paramètres expliquent pourquoi le Bund demeure un actif particulièrement attractif pour les investisseurs cherchant sécurité et liquidité.
Conséquences pour la France : un écart qui interpelle
Le fait que l'écart de taux entre la France et l'Allemagne dépasse 1,5 point — un seuil inédit depuis 2012 — est un signal fort pour Paris : le coût du refinancement se renchérit, et la sensibilité des marchés aux perspectives budgétaires et aux tensions géopolitiques est accrue. Dans ce contexte, une hausse des rendements allemands exerce une pression sur tous les emprunteurs souverains de la zone euro, mais l'ampleur de la prime de risque dépend du jugement porté sur la soutenabilité budgétaire de chaque pays.
Des forces de marché transformées
Plusieurs facteurs expliquent l'évolution récente :
- Moindre soutien de la BCE : la banque centrale laisse diminuer son stock d'obligations, réduisant l'appoint acheteur qui avait comprimé les rendements.
- Besoin de financement élevé : les émissions souveraines importantes accroissent l'offre à absorber pour les investisseurs.
- Tensions géopolitiques et inflation : elles renforcent la prime exigée par les créanciers pour le risque futur.
Ces éléments conjugués poussent les rendements à la hausse et redéfinissent la hiérarchie des actifs jugés « sûrs ». Les investisseurs internationaux disposent aujourd'hui d'alternatives, ce qui nuance la mécanique observée lors des crises souveraines antérieures.
Le Bund reste‑t‑il la référence ?
Les professionnels interrogés estiment que le Bund conserve son statut de valeur refuge, mais mettent en garde contre une lecture mécanique des flux. Comme l'a souligné un expert cité dans la source :
"la situation est très différente de la crise des dettes souveraines du début des années 2010"
Autrement dit, un choc accentuant les tensions françaises ne se traduirait pas forcément par un afflux systématique vers l'Allemagne ; certains investisseurs pourraient réduire leur exposition à l'ensemble de la zone euro plutôt que se repositionner uniquement sur le Bund.
Impacts pratiques pour l'économie française
Pour l'État et les acteurs financiers français, plusieurs conséquences concrètes émergent : un coût de la dette public en hausse, des choix budgétaires plus contraints et une sensibilité accrue aux perceptions des investisseurs étrangers — notamment japonais, déjà mentionnés comme susceptibles de modifier leurs allocations. À court et moyen terme, la gestion des échéances et la communication budgétaire deviendront d'autant plus cruciales pour contenir la prime de risque.
| Indicateur | Valeur citée |
|---|---|
| Emissions souveraines allemandes prévues | 512 milliards € |
| Rendement 10 ans Bund (référence) | 3,43 % |
| Écart France‑Allemagne | > 1,5 point |
À l'heure où la zone euro négocie la normalisation monétaire et où les États cherchent à sécuriser leur financement, comprendre la dynamique du Bund est devenu essentiel pour évaluer les risques qui pèsent sur les budgets nationaux et sur la stabilité financière européenne.