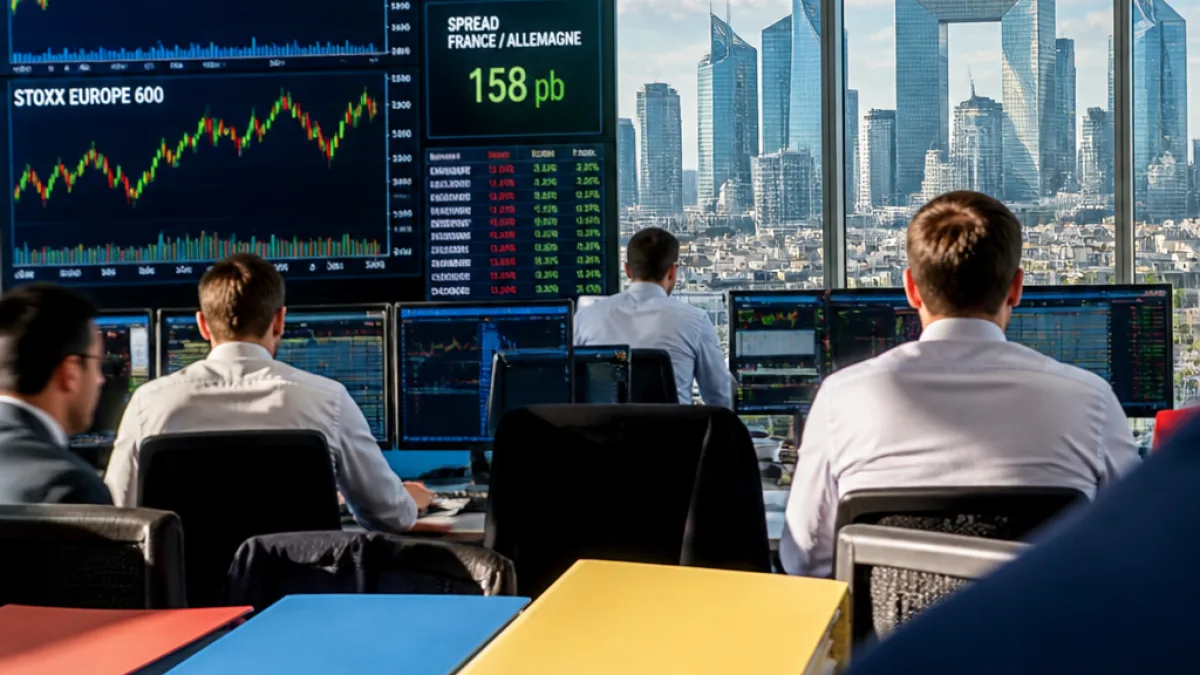
Situation générale des marchés
Les places européennes ont terminé la séance de mercredi dans le vert, portées par une salve de publications trimestrielles. L'indice Stoxx Europe 600 a progressé de 0,9% pour atteindre 644,5 points, tandis que Paris affichait un gain sensible avec le CAC 40 en hausse de 1,1% et le SBF 120 à +1%. À Francfort, le DAX 40 a gagné 1,4% et à Londres le FTSE 100 a pris 0,2%.
Un marché européen soutenu, mais des signaux français qui inquiètent
Si la tendance haussière traduit un rebond lié aux résultats d'entreprises, la séance a aussi mis en exergue des éléments propres à la France qui pèsent sur le climat financier national. Le rendement de l'OAT à 10 ans a progressé d'environ 8 points de base pour franchir le seuil des 5%, et l'écart avec les emprunts allemands (spread) s'est élargi à 158 points de base, contre 151 la veille. Ces mouvements traduisent une perception de risque accrue sur la dette souveraine française, susceptible d'alourdir le coût du financement public et privé.
Résultats d'entreprises : contrastes et conséquences
Les publications trimestrielles ont focalisé l'attention : EssilorLuxottica a enregistré un bond notable de son titre à Paris, porté par une croissance supérieure aux attentes, tandis que d'autres grands groupes ont enregistré des performances plus fragiles. Trois points à retenir :
- EssilorLuxottica : forte hausse du titre après des ventes supérieures aux attentes, notamment en Asie et sur les lunettes connectées.
- Carrefour : repli marqué du titre après une alerte sur ses résultats 2026, liée à des difficultés nationales.
- Michelin : déception sur les volumes vendus au troisième trimestre, pénalisant le cours.
Carrefour a évoqué « la dégradation de la situation sociale et sécuritaire en France » comme facteur d'alerte sur ses résultats 2026.
Impacts pour les entreprises, salariés et marchés
La remontée des taux et l'élargissement du spread augmentent mécaniquement le coût de la dette pour l'État et pour les entreprises françaises; les secteurs intensifs en financement (distribution, industrie lourde, infrastructures) sont les plus exposés. Pour les salariés, la dégradation des perspectives de certaines grandes entreprises peut se traduire par une moindre dynamique d'embauche ou par des plans d'économie ciblés. Enfin, pour les investisseurs, ces signaux renforcent la nécessité d'une sélection prudente des titres nationaux face à des incertitudes macroéconomiques.
Quelques données clefs
| Indice / Valeur | Variation |
|---|---|
| Stoxx Europe 600 | +0,9% (644,5 pts) |
| CAC 40 | +1,1% |
| DAX 40 | +1,4% |
| OAT 10 ans | ~+8 pb (≈5%) |
| Spread France/Allemagne | 158 pb |
En conclusion
La séance reflète un marché européen soutenu par des résultats d'entreprises encourageants mais tempéré par des tensions spécifiques à la France sur le plan financier et opérationnel. La trajectoire des taux souverains et la lecture des prochains trimestres de groupes nationaux resteront des éléments déterminants pour évaluer l'impact sur l'économie française et sur la valorisation des valeurs domestiques.