Marine Le Pen et Jordan Bardella ont présenté leur projet de réforme des retraites, avec une mise en œuvre annoncée au 1er janvier 2028, après l’abrogation de la réforme Borne. Le dispositif combine un assouplissement de l’âge de départ avec des conditions de cotisation plus strictes. Il prévoit également un volet d’épargne présenté comme un pilier de capitalisation, mais dont le financement et la gestion diffèrent d’un système dans lequel chaque assuré choisirait librement ses placements.
Un départ fixé selon l’entrée dans la vie professionnelle
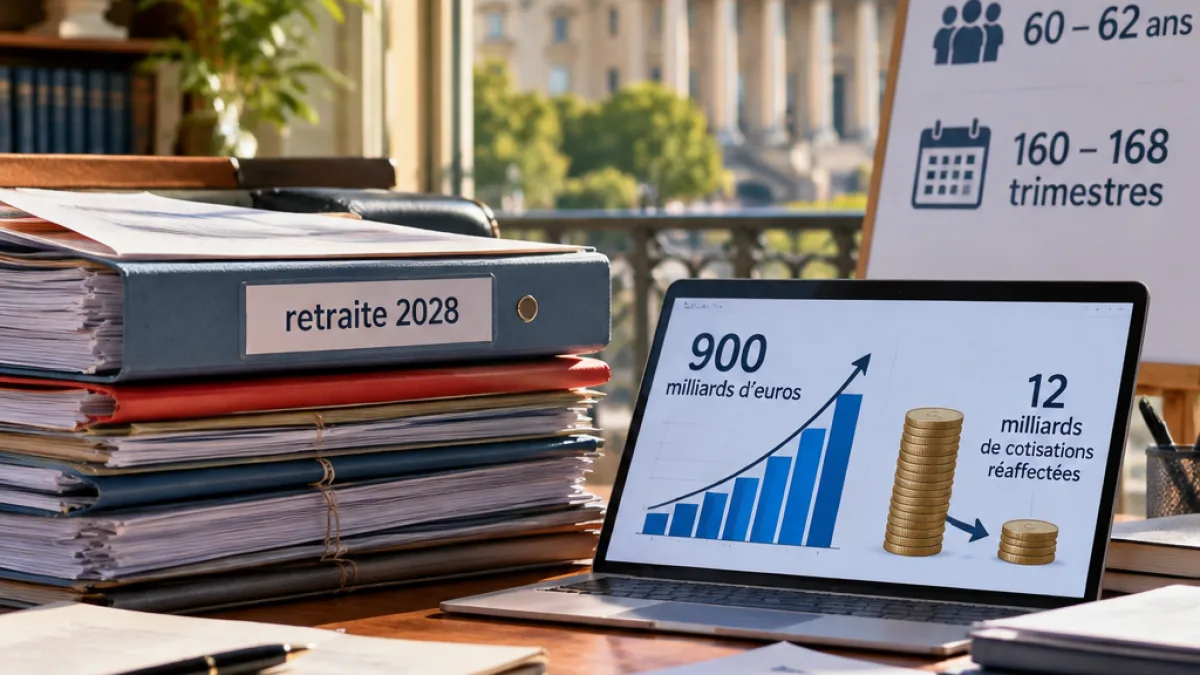
L’âge de départ ne serait pas identique pour tous. Il s’établirait entre 60 et 62 ans, en fonction de l’âge auquel la personne aurait commencé son premier emploi stable. La durée exigée varierait, elle aussi, de 160 à 168 trimestres. Le projet prévoit donc une articulation entre l’âge d’accès à la retraite et le nombre de trimestres nécessaires pour liquider ses droits.
Une règle supplémentaire s’appliquerait aux personnes souhaitant partir avant 67 ans : elles devraient avoir validé au moins 160 trimestres. La validation des périodes travaillées comme des périodes de chômage serait par ailleurs durcie. Le texte présenté ne se limite donc pas à modifier l’âge légal ou de référence ; il agit également sur la manière dont les droits sont constitués au cours de la carrière.
- 60 à 62 ans : la fourchette annoncée pour l’âge de départ ;
- 160 à 168 trimestres : la durée de cotisation prévue selon les situations ;
- 160 trimestres : le seuil minimal évoqué pour partir avant 67 ans ;
- 1er janvier 2028 : la date d’application annoncée, sous réserve de l’abrogation de la réforme Borne.
Un financement présenté comme de la capitalisation
Le projet comprend un mécanisme censé constituer un patrimoine retraite évalué à près de 900 milliards d’euros sur une génération. Pour l’alimenter, le RN propose de rediriger 12 milliards d’euros de cotisations patronales déjà existantes. Les sommes concernées proviendraient du 1 % logement, du Fonds national d’aide au logement et de la moitié des financements consacrés à la formation professionnelle.
| Élément annoncé | Modalité prévue |
|---|---|
| Montant réaffecté | 12 milliards d’euros de cotisations patronales |
| Gestion du fonds | Caisse des dépôts |
| Rendement annoncé | Entre 4 % et 6 % |
| Objectif à une génération | Près de 900 milliards d’euros |
La mécanique annoncée soulève toutefois une question de définition. Les cotisations ne seraient pas supprimées pour être rendues directement aux salariés, mais affectées à un fonds unique administré par la Caisse des dépôts. Les assurés ne choisiraient ni l’organisme gestionnaire ni les supports d’investissement. Le rendement, lui, est présenté sous la forme d’une fourchette de 4 % à 6 % par un responsable politique, sans autre précision dans le contenu présenté sur les conditions permettant d’atteindre cette performance.
« Ce n’est pas de la capitalisation, mais une cotisation de plus, portant un autre nom, administrée par un monopole public. »
Un outil d’épargne aux objectifs économiques plus larges
Le projet attribue aussi à ce fonds une fonction de soutien à l’économie française. Marine Le Pen a expliqué qu’il devait contribuer au « financement de notre économie nationale ». Le dispositif ne serait donc pas uniquement destiné à compléter les pensions futures : il pourrait également orienter l’épargne vers les priorités économiques retenues par les pouvoirs publics.
C’est cette dimension qui nourrit la principale critique formulée dans le contenu source. Selon cette analyse, un fonds public de grande ampleur, dirigé vers des secteurs ou des objectifs définis par l’État, s’apparenterait davantage à un instrument de politique industrielle qu’à une capitalisation individuelle. Le débat porte ainsi moins sur l’existence d’une épargne supplémentaire que sur sa propriété, sa gouvernance et la liberté laissée aux futurs retraités.
Le projet repose finalement sur deux mouvements parallèles : d’un côté, une retraite par répartition dont les règles de validation seraient resserrées ; de l’autre, une épargne obligatoire financée par le redéploiement de prélèvements existants. Sa mise en œuvre impliquerait donc de modifier simultanément les conditions de départ, les périodes prises en compte et l’affectation de 12 milliards d’euros de cotisations patronales.