Un seuil financier qui se rapproche d’un niveau cadre
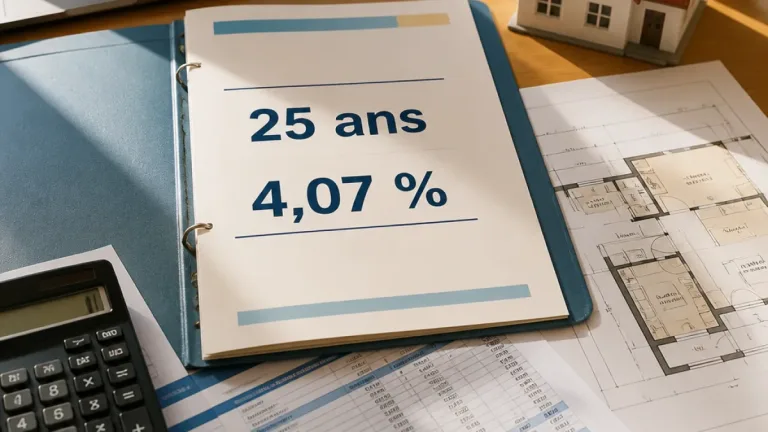
Les conditions de crédit se tendent à nouveau : les barèmes Meilleurtaux d'octobre 2026 montrent des taux standards qui remontent, atteignant en moyenne 3,86 % début octobre, et jusqu'à 4,00 % sur 25 ans dans certains cas. Pour un prêt de 500 000 €, ces quelques dixièmes de point changent la donne pour la capacité d'emprunt et la mensualité.
Quel salaire pour quel horizon ?
Le calcul bancaire reste contraint : pour obtenir un financement de 500 000 €, un ménage sans autre crédit doit aujourd'hui justifier d'environ 7 950 € de revenus nets mensuels pour un prêt sur 25 ans, et approcher 9 000 € pour une durée de 20 ans. Ces seuils placent l'opération hors de portée d'une grande partie des ménages moyens et favorisent les profils aux revenus élevés ou aux apports significatifs.
Les conséquences sur les mensualités
En termes concrets de trésorerie : à taux fixe, la durée et le taux déterminent la charge mensuelle. En prenant des niveaux de taux observés ces dernières semaines, on peut situer l'effort réel :
- À 4,00 % sur 25 ans, la mensualité pour 500 000 € se situe aux alentours de 2 645 € par mois.
- À 3,86 % (moyenne Meilleurtaux d'octobre), la mensualité descend légèrement, autour de 2 600 € par mois sur 25 ans.
- Réduire la durée à 20 ans porte la mensualité à environ 3 030 € par mois à 4 %.
Un contexte de taux en hausse et d'inégalités d'accès
Après une période de détente, la hausse des taux rebat les cartes : la Banque de France indiquait encore un taux moyen de 3,32 % sur les nouveaux crédits à l’habitat en août 2026, mais les nouveaux barèmes publics montrent une reprise. Le courtier rappelle que le taux obtenu dépendra aussi de l'apport personnel, de la stabilité des revenus, du patrimoine et de la négociation avec la banque.
Points de vigilance pour les emprunteurs
"Pour un financement de 500 000 €, quelques dixièmes de point peuvent représenter plusieurs dizaines de milliers d’euros sur la durée du crédit."
Au-delà des chiffres, deux enseignements pratiques se dégagent :
- Privilégier l'apport et la stabilité des revenus pour améliorer le taux proposé et réduire la durée ou la mensualité.
- Comparer les propositions et intégrer l'assurance emprunteur et les frais annexes au calcul de capacité d'endettement.
Tableau synthétique des taux observés (Meilleurtaux, octobre 2026)
| Durée | Excellent taux | Bon taux |
|---|---|---|
| 15 ans | 3,30 % | 3,76 % |
| 20 ans | 3,40 % | 3,85 % |
| 25 ans | 3,50 % | 4,00 % |
En pratique, un projet immobilier à 500 000 € exige aujourd’hui des choix stratégiques : rallonger la durée pour maîtriser la mensualité, augmenter l’apport pour obtenir un meilleur taux, ou renoncer à un certain confort de financement. Les négociations bancaires et la qualité du dossier deviennent déterminantes pour transformer un projet ambitieux en prêt accordable.