Crédit et PME : un fossé persistant
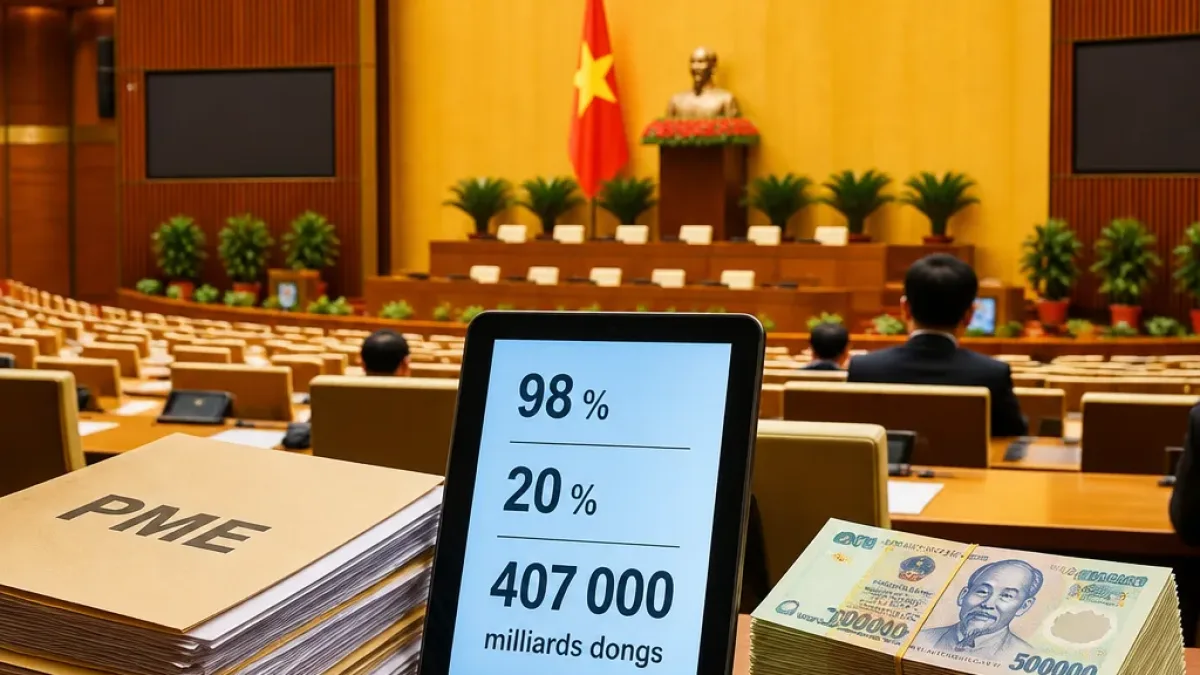
Lors des discussions parlementaires tenues le 17 octobre, le président de l'Assemblée nationale vietnamienne, Tran Thanh Man, a mis en lumière un paradoxe central pour l'économie : les petites et moyennes entreprises (PME) représentent une écrasante majorité du tissu productif, mais restent largement exclues du crédit bancaire. Selon les chiffres évoqués en séance, les PME constituent 98 % des entreprises actives, mais ne reçoivent qu'environ 20 % du volume total des crédits en cours.
Montants annoncés vs réalités d'accès
Les banques ont rendu publics des dispositifs de prêts à taux avantageux, totalisant plus de 407 000 milliards de dongs, avec des taux réduits d'environ 1 à 2 points par an. Malgré ces annonces, une large part des PME ne parvient pas à obtenir ces financements. Le déficit de financement du secteur est évalué à approximativement 21,7 milliards de dollars.
« La plupart des banques demandent encore des biens immobiliers ou »
Cette phrase inachevée rapportée lors des débats illustre le cœur du problème : l'exigence de garanties tangibles — principalement des biens immobiliers — reste un frein majeur pour de nombreuses petites structures qui n'ont ni patrimoine foncier ni collatéraux suffisants.
Conséquences pour les entreprises et l'économie
- Croissance bridée : l'incapacité à accéder au crédit freine les investissements nécessaires à la montée en gamme et à la transformation numérique.
- Risque de concentration : les instruments de soutien profitent davantage aux entreprises déjà matures ou disposant d'actifs, accentuant les inégalités sectorielles.
- Impact social : les PME étant de gros employeurs locaux, leur sous-financement menace la création et la stabilité des emplois.
En débat : quelles réponses législatives et réglementaires ?
Les délégués ont discuté, en parallèle des textes sur les PME, d'amendements aux lois sur les valeurs mobilières, la comptabilité et l'audit indépendant. L'objectif affiché est d'assouplir le cadre qui encadre l'accès au capital — par exemple en facilitant les garanties alternatives, en renforçant la transparence financière des petites entreprises ou en développant des instruments adaptés au cycle de vie des PME.
| Indicateur | Valeur citée |
|---|---|
| Part des entreprises constituées par les PME | 98 % |
| Part du crédit allouée aux PME | ~20 % |
| Montant des crédits à taux préférentiels annoncés | 407 000 milliards de dongs |
| Déficit estimé de financement | 21,7 milliards de dollars |
La mise en œuvre effective des mesures proposées dépendra de la capacité du législateur à combiner incitations pour les banques, dispositifs de garantie publics et instruments alternatifs de financement (titrisations, obligations pour PME, fonds d'investissement spécialisés). Pour les chefs d'entreprise, la question demeure pratique : comment transformer ces promesses en lignes de crédit effectivement accessibles sans alourdir le coût du risque bancaire ?
À court terme, le débat parlementaire met en lumière l'urgence d'ajuster les pratiques de crédit et d'élargir les solutions financières adaptées aux réalités des petites structures, faute de quoi le potentiel de contribution des PME à la croissance nationale restera limité.