Épisode méditerranéen et dégâts matériels : le contenu, première facture des sinistrés
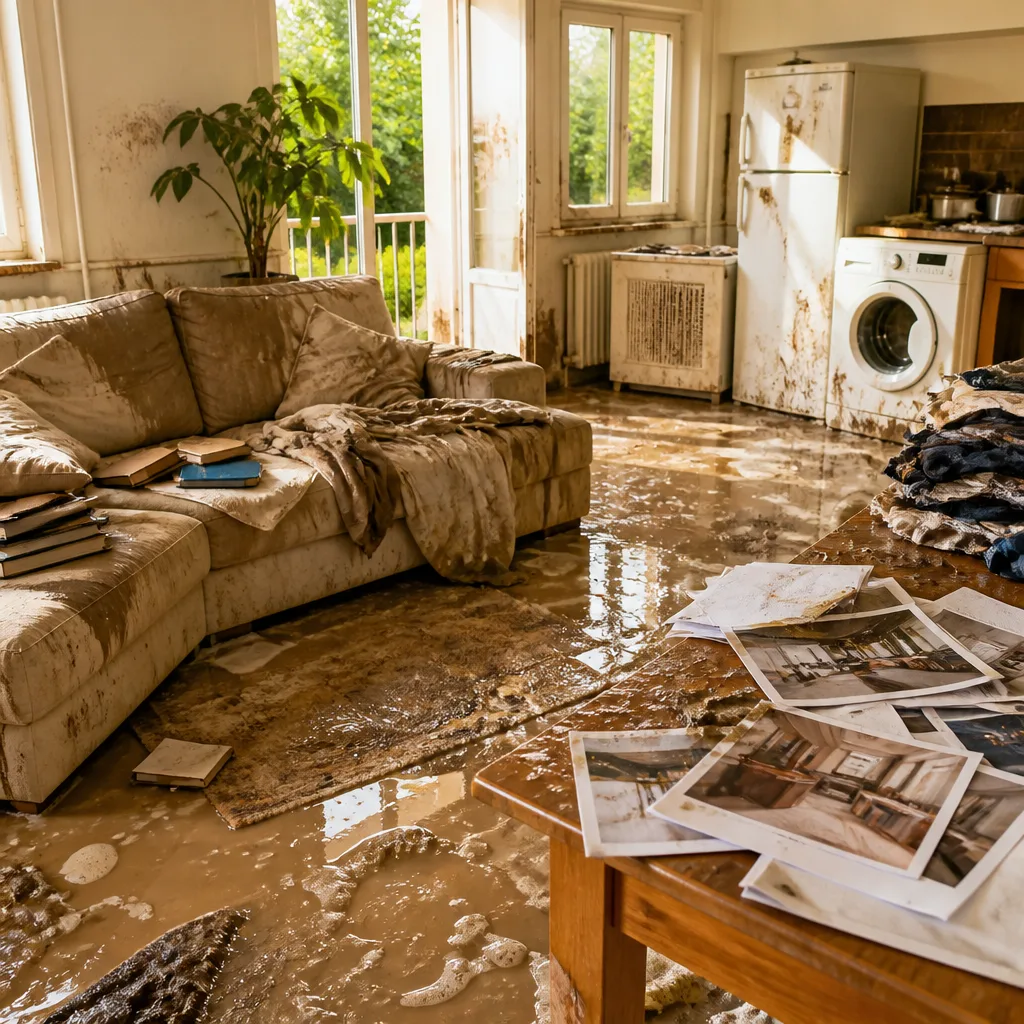
Les prévisions météorologiques annoncent jusqu’à 200 mm de pluie en Languedoc lors du prochain épisode méditerranéen. Quand l’eau entre dans un logement, ce sont souvent le canapé, les lits, l’électroménager et les vêtements qui représentent la dépense la plus immédiate pour les ménages. Dans le droit français, le contrat multirisque habitation sépare clairement deux masses : le bâtiment d’une part et le contenu d’autre part. Le contenu recouvre le mobilier, l’électroménager, le matériel informatique, les vêtements, les livres, les jouets et autres effets personnels qui garnissent le logement.
Ce que paie l’assureur pour le mobilier noyé
La prise en charge dépend du contrat et des garanties souscrites (garantie « dégâts des eaux », risques naturels, etc.), mais le principe légal sert de cadre :
« L’assurance relative aux biens
Concrètement, après un sinistre, l’assureur indemnise le contenu déclaré selon les règles du contrat : remplacement, remise en état ou versement d’une somme calculée en tenant compte de la vétusté, sauf si une clause de valeur à neuf est prévue pour certains biens.
Vétusté, valeur à neuf : comment se calcule l’indemnisation
La vétusté est la réduction appliquée à la valeur d’usage d’un bien, en fonction de son âge et de son état avant le sinistre. À l’inverse, la valeur à neuf permet, pour des biens ciblés, d’être indemnisé comme si l’objet avait été neuf au moment du sinistre. Les contrats précisent :
- les catégories de biens éligibles à la valeur à neuf (souvent l’électroménager et certains mobiliers) ;
- les conditions temporelles (par exemple une durée pendant laquelle la valeur à neuf s’applique) ;
- les justificatifs requis pour prouver l’existence et l’état du bien (factures, photos, garanties).
Démarches pour déclarer et prouver le sinistre
Après la submersion, il est essentiel de :
- déclarer le sinistre rapidement à l’assureur selon les modalités prévues par le contrat ;
- photographier les biens endommagés et conserver tous les documents d’achat ou d’entretien ;
- ne pas jeter systématiquement les biens avant expertise si l’assureur demande une constatation.
Ces étapes conditionnent la recevabilité des demandes et la rapidité de versement des indemnités, notamment pour remplacer l’électroménager ou du mobilier indispensable.
Contester une proposition d’indemnisation
Si l’expertise aboutit à une offre jugée insuffisante par l’assuré, plusieurs options existent : demander une expertise contradictoire, saisir le médiateur de l’assurance ou engager une procédure judiciaire. Les contestations portent souvent sur l’évaluation de la vétusté, la prise en compte de la valeur à neuf et la qualification du sinistre (dégâts des eaux courant versus événement naturel).
Tableau synthétique : nature des biens et modes d’indemnisation
| Type de bien | Mode courant d’indemnisation | Points à vérifier |
|---|---|---|
| Mobilier (canapé, table) | Indemnisation après application de la vétusté | Preuves d’achat, existence d’une clause valeur à neuf |
| Électroménager | Remplacement ou indemnité, parfois valeur à neuf | Factures, âge de l’appareil, garanties constructeur |
| Vêtements, effets personnels | Indemnisation selon valeur d’usage | Photos, listes et justificatifs |
Face à la récurrence d’épisodes méditerranéens, les choix contractuels (plafonds, franchises, options valeur à neuf) déterminent l’impact financier pour les ménages. Les assurés doivent vérifier à l’avance la couverture de leur contrat et conserver preuves et factures pour faciliter l’indemnisation en cas de sinistre.