Le PER, un avantage fiscal qui reporte l'impôt
Publié le 27 octobre 2026, le récent sondage de Mon Petit Placement remis en perspective par la presse économique décrit un paradoxe : le Plan d'Épargne Retraite (PER) permet bien de réduire l'impôt au moment des versements, mais la fiscalité réapparaît au moment du dénouement du produit. Autrement dit, il s'agit d'un report d'impôt et non d'une exonération définitive.
Ce que montrent les chiffres
Le sondage, cité par la presse, indique plusieurs ordres de grandeur sur l'état d'esprit et les pratiques des Français :
- 72% se disent inquiets du niveau futur de leur retraite.
- 53% n'ont pas encore mis en place de solution d'épargne dédiée à la retraite.
- 26% se disent prêts à agir pour préparer leur retraite.
- 73% considèrent l'épargne individuelle comme un complément nécessaire au système de retraite.
- Parmi les titulaires de PER, 51% l'ont ouvert pour préparer la retraite et se constituer un capital long terme ; 22% l'ont surtout fait pour l'avantage fiscal.
Comment fonctionne exactement l'avantage fiscal
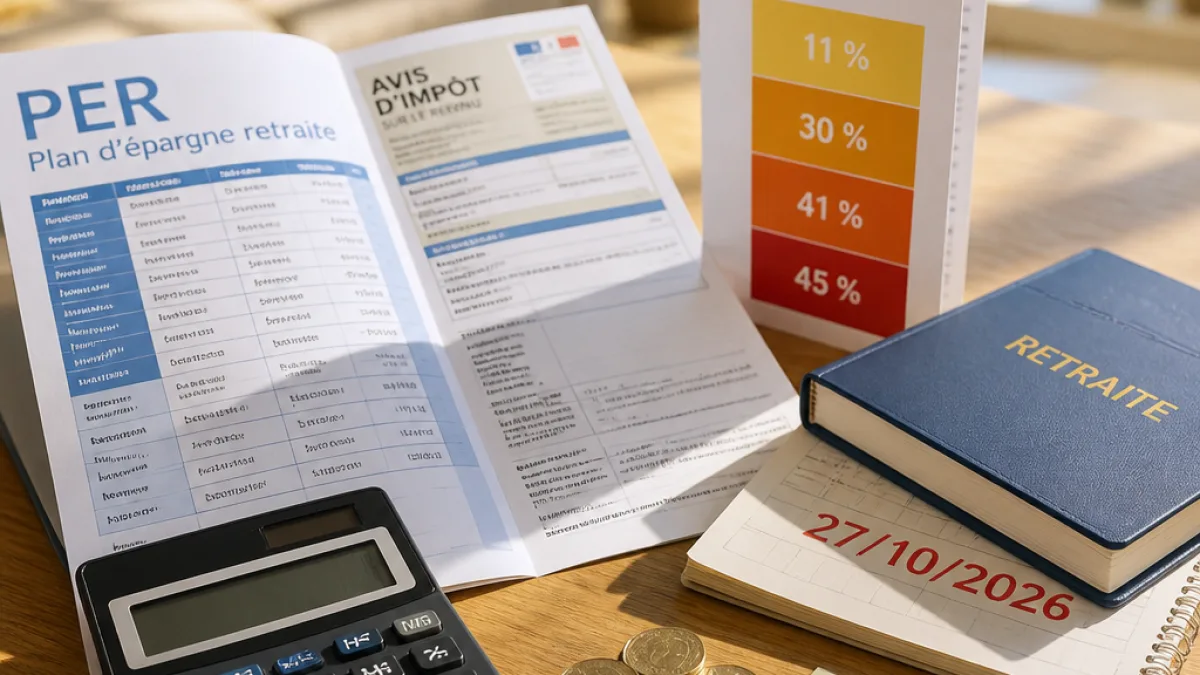
Les versements volontaires sur un PER peuvent être déduits du revenu imposable de l'année où ils sont effectués, dans la limite du plafond annuel applicable. L'économie d'impôt dépend directement de la tranche marginale d'imposition (TMI) du contribuable : les taux de référence cités sont 11%, 30%, 41% et 45%. Ce mécanisme signifie que plus la TMI est élevée au moment du versement, plus l'effet immédiat sur l'impôt est important.
La fiscalité à la sortie : quelles conséquences ?
À la sortie, notamment en capital, les sommes précédemment déduites réintègrent l'assiette fiscale et peuvent donc être imposées. Le PER fonctionne donc comme un report d'imposition sur la durée de l'épargne : l'impôt n'est pas supprimé, il est différé. Selon les modalités de déblocage (rente ou capital) et la situation fiscale du titulaire au moment de la sortie, la charge fiscale finale peut être significative, particulièrement pour ceux qui ont bénéficié d'un avantage important lors des années de versement.
Points pratiques pour les contribuables
Pour les personnes qui envisagent un PER principalement pour réduire leur impôt aujourd'hui, il convient de garder à l'esprit :
- Vérifier sa TMI actuelle et estimer celle probable au moment de la sortie.
- Comparer la sortie en rente et la sortie en capital selon le traitement fiscal applicable.
- Prendre en compte l'horizon de placement : le report d'impôt peut être avantageux si la TMI diminue à la retraite, mais il peut être coûteux si elle reste élevée.
| Élément | Valeur citée |
|---|---|
| Taux marginaux d'imposition mentionnés | 11%, 30%, 41%, 45% |
| Personnes inquiètes pour leur retraite | 72% |
| Détenteurs de PER l'ayant ouvert pour préparer la retraite | 51% |
| Détenteurs de PER l'ayant ouvert pour l'avantage fiscal | 22% |
Enjeux et conséquences
Dans le contexte des débats sur le budget 2027 et les retraites, l'attractivité du PER en tant qu'outil d'épargne individuelle risque d'augmenter. Pourtant, l'information demeure imparfaite : près d'un détenteur sur deux semble ignorer la nature de report d'impôt du dispositif. Cette méconnaissance peut conduire à des décisions d'optimisation fiscale qui se retournent à moyen ou long terme.
Au final, ouvrir un PER reste une option pertinente pour se constituer une épargne retraite, mais son intérêt fiscal doit être évalué au cas par cas, en tenant compte de la trajectoire des revenus et de la situation familiale. L'efficacité du mécanisme dépendra autant du taux d'imposition présent que de celui auquel sera soumis le capital ou la rente au moment de la liquidation.