Les taux et les chiffres clés
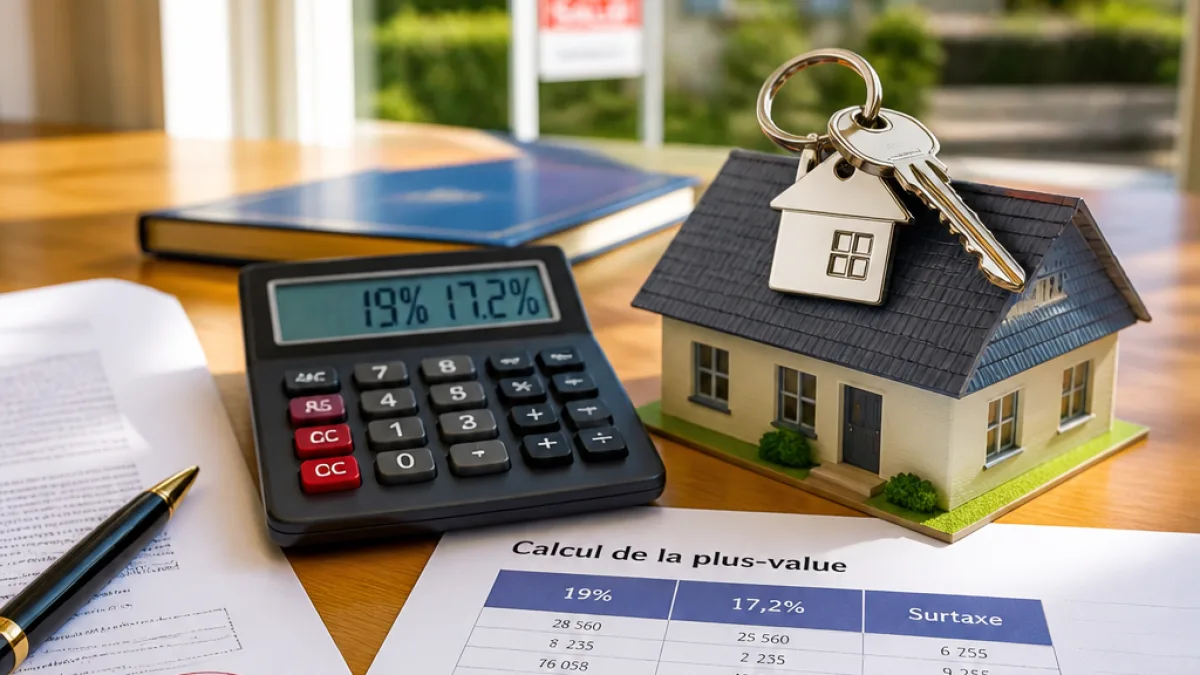
En 2026, la plus‑value immobilière réalisée lors de la vente d'une résidence secondaire est soumise à deux prélèvements principaux : 19 % au titre de l'impôt sur le revenu et 17,2 % au titre des prélèvements sociaux. Une surtaxe s'ajoute lorsque la plus‑value imposable dépasse 50 000 € : elle peut atteindre jusqu'à 6 %.
Comment se calcule la plus‑value imposable ?
Le contribuable est imposé sur la différence entre le prix de cession et le prix d'acquisition, après application d'abattements tenant compte de la durée de détention et, le cas échéant, de majorations pour frais et travaux. Le notaire chargé de la vente effectue le calcul et établit la déclaration correspondante.
- Impôt sur le revenu : 19 %.
- Prélèvements sociaux : 17,2 %.
- Surtaxe : jusqu'à 6 % pour la fraction de la plus‑value imposable excédant 50 000 €.
- Durée de détention : 22 ans pour l'exonération progressive de l'impôt sur le revenu ; 30 ans pour celle des prélèvements sociaux.
Durée de détention et abattements
La détention du bien joue un rôle déterminant : au fil des années, l'abattement appliqué à la plus‑value s'accroît, jusqu'à entraîner l'exonération totale de l'impôt sur le revenu après 22 ans de détention et l'exonération totale des prélèvements sociaux après 30 ans. Ces délais signifient que, pour des ventes intervenant avant ces seuils, le vendeur restera redevable d'une part ou de la totalité des impositions indiquées.
Exonérations et cas particuliers
Plusieurs situations peuvent conduire à une exonération totale ou partielle, que l'article distingue sans en faire une liste exhaustive. Sont classiquement concernés :
- la vente de la résidence principale (exonération totale) ;
- le remploi du prix dans l'achat d'une habitation principale selon des conditions précises ;
- des dispositifs ciblés pour les retraités aux revenus modestes.
Lorsque l'un de ces motifs d'exonération est invoqué, le vendeur doit en apporter la preuve. Si le notaire a appliqué un prélèvement trop élevé à la signature (retenue à la source) ou si l'administration rejette une exonération, une réclamation est possible dans un délai strict, et le contentieux relève du juge administratif.
Conseils pratiques et points de vigilance
- Vérifier, avant la signature, les éléments pris en compte par le notaire : prix d'acquisition retenu, majorations pour travaux, frais et justificatifs.
- Considérer l'impact de la surtaxe si la plus‑value imposable dépasse 50 000 € — fréquente pour des ventes en Île‑de‑France ou des cessions à forts montants.
- S'informer sur les exonérations possibles (résidence principale, remploi, situation sociale) et constituer les pièces justificatives nécessaires.
Tableau récapitulatif
| Item | Valeur / délai |
|---|---|
| Impôt sur le revenu | 19 % |
| Prélèvements sociaux | 17,2 % |
| Surtaxe | Jusqu'à 6 % au‑delà de 50 000 € de plus‑value imposable |
| Exonération IR | 22 ans de détention |
| Exonération prélèvements sociaux | 30 ans de détention |
La fiscalité des plus‑values immobilières combine des règles formelles et des options pratiques. Avant de conclure une vente, il est prudent de solliciter le notaire pour vérifier le calcul et, en cas de doute ou de refus d'exonération, d'envisager une réclamation administrative puis, si besoin, un recours contentieux.