Le gouvernement relève temporairement le plafond de la prime carburant
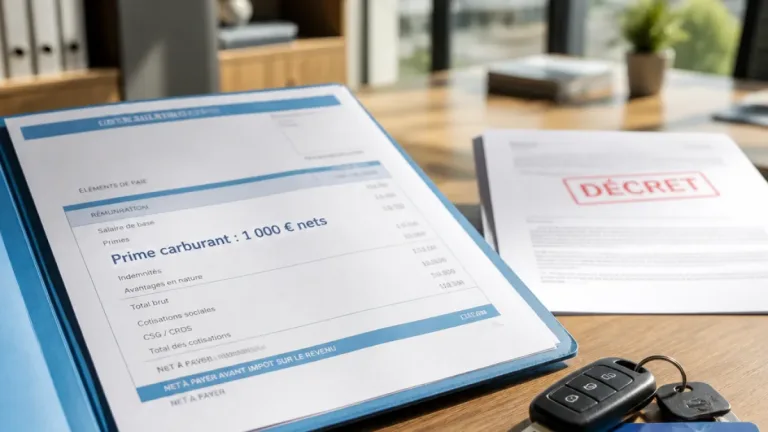
Le plafond de la prime carburant que les employeurs peuvent verser à leurs salariés sans imposition ni cotisations sociales a été relevé à 1 000 € nets par an et par salarié, réserve valable jusqu'au 31 décembre 2026. Deux décrets publiés le 20 octobre 2026 mettent en œuvre cette mesure destinée à soulager le pouvoir d'achat face à la hausse des prix des carburants.
Cette majoration, annoncée dans le contexte des mesures gouvernementales pour répondre à la hausse des coûts du carburant, augmente le plafond précédemment fixé à 600 € nets. Le dispositif reste facultatif : l'employeur n'est pas tenu de verser la prime et peut déterminer librement le montant qu'il souhaite attribuer à ses salariés.
À qui s'adresse la prime et quelles sont les nouvelles conditions ?
Les décrets étendent l'assiette des bénéficiaires. Là où la prime était jusqu'à présent réservée aux salariés contraints d'utiliser leur véhicule personnel faute d'offre de transports en commun, elle devient accessible à un public plus large.
- Les salariés dont le domicile et le lieu de travail sont desservis par les transports en commun peuvent désormais en bénéficier.
- Un salarié peut aussi toucher la prime même si son employeur prend déjà en charge une partie de son abonnement de transport, et ce jusqu'au 31 décembre 2026.
« Initialement fixé à 300 € puis porté à 600 €, le plafond d’exonération de la prime carburant est désormais fixé temporairement à 1 000 € par an et par salarié pour les primes versées jusqu’au 31 décembre 2026 »
Le texte public précise également une limite importante : ces assouplissements concernent strictement les frais de carburant. Ils ne s'appliquent pas aux dépenses d'alimentation des véhicules électriques ni à d'autres charges liées aux véhicules.
Conséquences fiscales et sociales
Les sommes versées dans le cadre de ce dispositif demeurent exonérées de cotisations sociales et d'impôt sur le revenu, ce qui signifie que le montant net communiqué (1 000 €) est celui reçu par le salarié, sans prélèvements sociaux ni fiscaux. Pour les employeurs, il s'agit d'un levier non contraignant pour soutenir les salariés faisant régulièrement le plein pour leurs trajets domicile-travail.
| Situation | Plafond d'exonération | Validité |
|---|---|---|
| Avant la mesure (récent) | 600 € nets/an/salarié | - |
| Mesure temporaire | 1 000 € nets/an/salarié | Jusqu'au 31/12/2026 |
Précision importante : la majoration est temporaire et strictement limitée à la période indiquée. Les employeurs qui souhaitent mettre en place la prime doivent vérifier les conditions d'attribution et veiller à la conformité avec la rédaction des décrets publiés le 20 octobre 2026.
Ce qu'il faut retenir pour les employeurs et les salariés
Pour les employeurs : la prime constitue un outil facultatif pour améliorer le pouvoir d'achat des salariés sans charges sociales ni fiscales supplémentaires. Le montant reste à la discrétion de l'entreprise, dans la limite du plafond fixé.
Pour les salariés : la mesure élargit les bénéficiaires potentiels — y compris ceux disposant d'une desserte en transports en commun ou bénéficiant d'une prise en charge partielle de leur abonnement. Le bénéfice réel dépendra toutefois des décisions prises par chaque employeur.
Sur le calendrier : la nouvelle règle s'applique aux primes versées et exonérées jusqu'au 31 décembre 2026. Au-delà de cette date, il faudra se référer à la réglementation en vigueur à ce moment-là.