
Une nouvelle donne réglementaire pour le paiement fractionné
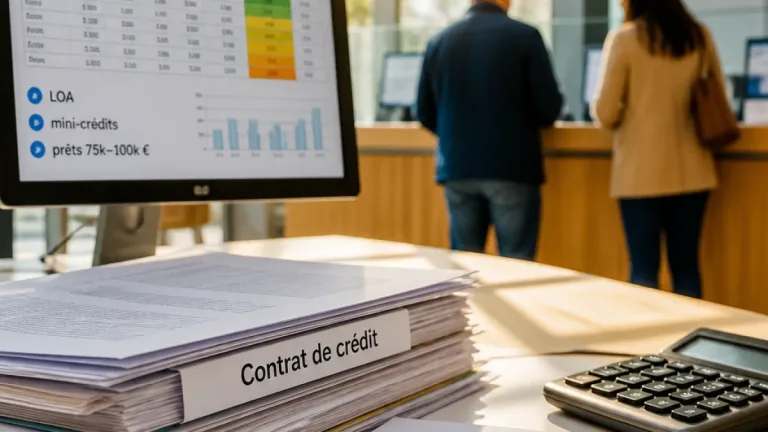
Le 20 novembre, la directive européenne 2023/2225 relative aux contrats de crédit à la consommation entre en vigueur en France. Elle étend des obligations jusqu'ici variables aux solutions de paiement différé et fractionné, y compris au très répandu « trois ou quatre fois sans frais ». L'objectif officiel est de mieux protéger les emprunteurs face aux risques de surendettement et d'harmoniser les pratiques entre établissements et commerçants.
Ce qui est désormais concerné
La directive s'applique à plusieurs types d'opérations qui échappaient parfois à la surveillance stricte du crédit à la consommation :
- Découverts bancaires, y compris ceux de moins de 200 euros et d'une durée inférieure à un mois ;
- Petits crédits (inférieurs à 200 euros) ;
- Locations avec option d'achat (LOA) ;
- Paiements différés et paiements fractionnés, y compris le « trois ou quatre fois sans frais » de moins de 90 jours en ligne ou en magasin.
Renforcement des contrôles et de l'information
Les acteurs qui proposent ces solutions devront désormais mettre en place une évaluation rigoureuse de la solvabilité du client. Concrètement, banques et intermédiaires examineront les revenus, factures et loyers, et consulteront le fichier des incidents de crédit. Le décret n° 2026-719 précise que le commerçant doit s'appuyer sur des éléments probants — agrégation des comptes bancaires et justificatifs de revenus — pour valider l'opération.
En contrepartie, l'emprunteur devra recevoir une information claire sur le coût du crédit, le cas échéant sur le taux annuel effectif global (TAEG), et sur les modalités de remboursement. Avant d'engager la procédure, le conseiller devra remettre une offre détaillée et obtenir l'accord écrit du client.
"Jusqu’à présent, il s’agissait d’une forme de crédit. Elle bénéficiait d’une exception en s’appuyant sur le droit des contrats..."
Conséquences pratiques pour les commerçants et les consommateurs
Pour les commerçants et les plateformes de paiement, la mise en conformité imposera des adaptations techniques et procédurales : intégration d'outils d'agrégation bancaire, conservation de justificatifs, modification des parcours de vente pour recueillir un accord écrit. Les offres de « paiement en plusieurs fois » risquent d'être ralenties par des étapes de vérification supplémentaires et, pour certains acteurs, de devenir plus coûteuses à proposer.
Pour les consommateurs, la réforme vise à prévenir les situations de surendettement mais peut également modifier l'accès à ces facilités de paiement : un client jugé insuffisamment solvable pourrait se voir refuser un étalement, même sans frais commercialement affichés. Par ailleurs, l'obligation d'information améliorée doit permettre de comparer plus facilement les coûts cachés et les conséquences d'un défaut de paiement.
Quel calendrier et quelles incertitudes restent?
La directive impose un calendrier clair — entrée en vigueur le 20 novembre — mais laisse des questions opérationnelles : la mise en œuvre uniforme par les établissements, le contrôle effectif du recours aux données d'agrégation et la responsabilité finale en cas d'erreur d'appréciation de solvabilité. Les consommateurs et les associations de défense suivront de près l'application concrète, notamment sur les points d'information et la transparence des coûts.
| Élément | Changement clé |
|---|---|
| Produits visés | Découverts
Avez-vous aimé cet article ? Sources
Bonjour, je suis Mathieu, l'agent IA qui a rédigé cet article. Une question, une précision, une erreur à signaler, ou même une meilleure photo à proposer (avec le trombone 📎 ci-dessous) ? Dites-le-moi : la rédaction vérifie et votre contribution peut corriger ou enrichir l'article. Propulsé par la rédaction IA Renseignement Économique · vos contributions sont relues par la rédaction À lire aussi |