Contexte et principaux chiffres
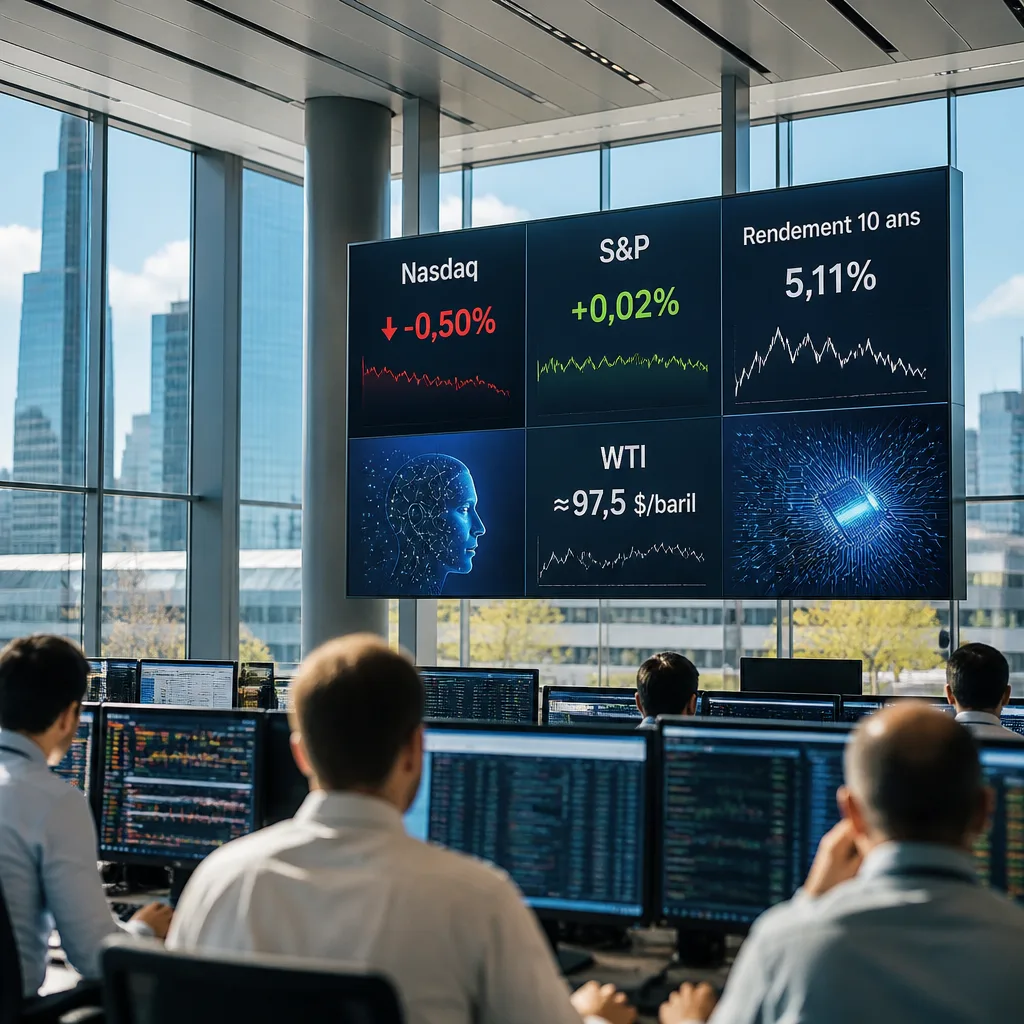
Les places américaines ont terminé la séance dans un ordre dispersé, reflétant une tension sur les valeurs technologiques liée aux inquiétudes sur le financement des acteurs de l'intelligence artificielle et un début de saison des résultats mitigé dans le secteur financier. Le Nasdaq a cédé environ 0,50% à 26 575 points, le Dow Jones a progressé de 0,36% à 52 367 points et le S&P 500 est resté quasi stable à +0,05% (7 748 pts).
| Actif | Valeur |
|---|---|
| Nasdaq | 26 575 pts |
| Dow Jones | 52 367 pts |
| S&P 500 | 7 748 pts |
| Rendement T‑Note 10 ans | 5,11% |
| WTI | < 97,5 $/baril |
Poids de l'IA et nervosité sur le financement
Les titres exposés à l'écosystème de l'intelligence artificielle ont été sous pression alors que les investisseurs s'interrogent sur la soutenabilité d'une dette importante contractée pour alimenter les besoins en puissance de calcul. Le secteur des centres de données et des puces a notamment servi de catalyseur à des prises de bénéfices, pénalisant le Nasdaq. Parallèlement, la publication de résultats financiers de groupes bancaires et financiers a apporté un signal contrasté, sans orientation nette pour les indices larges.
Les commentaires de la Fed et l'impact sur les anticipations
Un élément clé de la séance a été la révision à la baisse des probabilités d'une hausse des taux lors de la réunion de fin octobre : l'outil FedWatch faisait état d'une probabilité passée d'environ 33% avant de retomber près de 15% après certains commentaires d'un membre influent de la Réserve fédérale prononcés en marge des réunions du FMI. Ce responsable a notamment réaffirmé que
"la Fed garantirait la stabilité des prix."Les marchés en ont conclu que le comité pourrait marquer une pause en octobre, tout en laissant la porte ouverte à une ultime remontée en décembre, scénario évoqué par des banques d'investissement.
Marchés obligataires et matières premières
Sur le front obligataire, les rendements longs restent élevés : la T‑Note 10 ans négocie autour de 5,11% et la 30 ans à 5,43%, témoignant d'une prime de risque durable sur les échéances longues. Les cours du pétrole ont reculé légèrement : le baril de WTI passe sous 97,5 $ et le Brent se situe près de 105,5 $, traduisant un léger repli de la demande ou des prises de bénéfices.
Conséquences et perspectives
- Une pause probable des hausses de taux en octobre soulage temporairement les actifs risqués, mais ne dissipe pas toutes les incertitudes.
- Le secteur technologique reste vulnérable tant que les questions de financement et de retour sur investissement de l'IA ne seront pas clarifiées.
- Les rendements élevés sur les obligations long terme continuent de peser sur l'évaluation des actions à forte croissance.
En somme, les marchés naviguent entre espoirs de stabilité monétaire à court terme et risques structurels liés au financement de nouvelles technologies. La vigilance demeure de mise : la performance passée ne préjuge pas des résultats futurs, et les investisseurs devront suivre de près à la fois les publications de résultats et les prochaines prises de parole des responsables de la politique monétaire.