
Un immeuble évacué, plusieurs départs de feu — et des questions d’assurance
Dans la nuit du 17 au 18 octobre 2026, le centre de Grenoble a été frappé par une série d’incendies et d’actes de vandalisme en marge d’une manifestation : selon les secours, les sapeurs-pompiers du SDIS ont été appelés sur sept incendies — dont celui d’une boutique — et plusieurs véhicules ont été renversés et incendiés. La préfecture, citée par France 3 Auvergne Rhône-Alpes, a précisé que le secteur avait été bouclé et que des artifices avaient rendu nécessaire un renforcement des mesures de sécurité.
« le secteur a été bouclé et la présence d’artifices a conduit à renforcer les mesures de sécurité »
Au-delà du traumatisme, les personnes évacuées ou sinistrées font face à des décisions concrètes : où dormir immédiatement, doivent-elles continuer à payer leur loyer si le logement est inaccessible, et surtout qui prend en charge les dégâts lorsqu’un sinistre survient pendant des émeutes ?
Ce que les contrats et la loi mettent en jeu
La première réponse dépend du contenu du contrat d’assurance habitation. Les assureurs cherchent généralement à appliquer une exclusion pour émeutes et mouvements populaires lorsqu’un incendie survient dans ce contexte. Cette exclusion trouve un encadrement légal : elle est souvent invoquée en s’appuyant sur les dispositions du code des assurances (la référence la plus courante étant l’article L121-8 du code des assurances), mais son application dépend strictement des termes de la police et de la preuve des circonstances exactes du sinistre.
Conséquences pratiques pour les sinistrés
- Relogement et hébergement : en urgence, la responsabilité de trouver une solution immédiate incombe d’abord aux pouvoirs publics (mesures de police, centres d’accueil) et, ensuite, au propriétaire ou à l’assureur selon le contrat (garantie perte d’usage, relogement temporaire).
- Paiement du loyer : la faculté de suspendre le paiement dépend du bail et de la situation (logement rendu inhabitable) ; les locataires doivent vérifier leurs droits et conserver tous justificatifs.
- Indemnisation des dommages : si l’assureur invoque l’exclusion pour émeutes, il lui revient d’en apporter la preuve. Le refus peut être contesté devant les voies de recours du secteur assurantiel et, si nécessaire, devant les tribunaux.
Que faire après l’évacuation ?
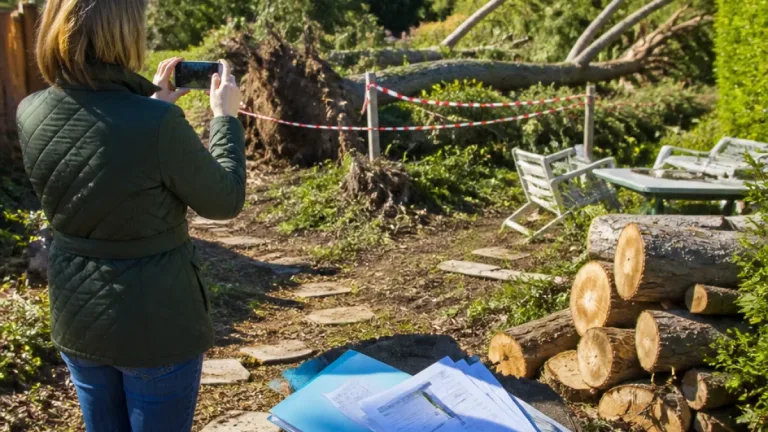
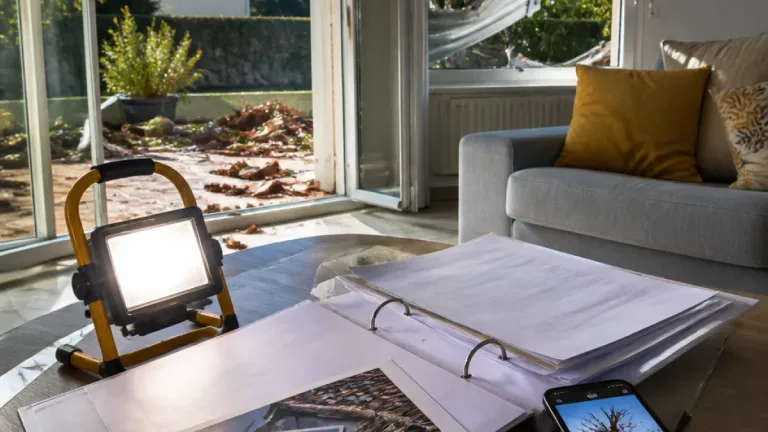
Les démarches prioritaires sont factuelles et procédurales : constater et documenter les dégâts (photographies, constats, témoignages), déclarer le sinistre dans les délais prévus par le contrat, demander si la police d’assurance prévoit une garantie perte d’usage ou un relogement, et solliciter l’intervention des services publics locaux en cas d’urgence. Si l’offre de l’assureur paraît insuffisante ou si le refus s’appuie sur une exclusion, le sinistré peut engager une contestation formelle et, le cas échéant, saisir la justice.
| Situation | Acteur potentiellement responsable |
|---|---|
| Hébergement d'urgence | Pouvoirs publics / propriétaire / assureur (selon contrat) |
| Paiement du loyer si logement inhabitable | Bail et jurisprudence ; cas par cas |
| Indemnisation des destructions liées à des actes de casse | Assureur si la garantie s'applique ; sinon recours judiciaires |
La clé pour les victimes est la preuve : date, circonstances, expertises. Les assureurs ne peuvent se retrancher derrière une exclusion sans l’étayer. À défaut d’accord amiable, des décisions de justice tranchent régulièrement ces litiges, au vu des clauses contractuelles et des éléments factuels établis.
Sur un plan national, ces épisodes rappellent la tension entre protection des assurés et renforcement des clauses d’exclusion dans les polices. Pour les occupants sinistrés, la vigilance documentaire et la connaissance de son contrat restent déterminantes pour obtenir un relogement et une indemnisation adéquate.