Le barème 2027 revalorisé de 2,1 % : qui paiera l'impôt sur le revenu
Le projet de loi de finances pour 2027, présenté le 1er octobre, prévoit une revalorisation de +2,1 % du barème de l'impôt sur le revenu afin de tenir compte de l'inflation. Sur cette base, il est déjà possible d'estimer les niveaux de revenus à partir desquels un foyer fiscal deviendra imposable l'année prochaine, en fonction du nombre de parts du quotient familial.
La détermination de l'imposition repose sur le quotient familial : un célibataire correspond à 1 part, un couple marié ou pacsé sans enfant à 2 parts. Chaque enfant à charge augmente le nombre de parts selon la règle légale : +0,5 part pour les premier et deuxième enfants, puis +1 part à partir du troisième.
Seuils d'imposition calculés à partir du nouveau barème
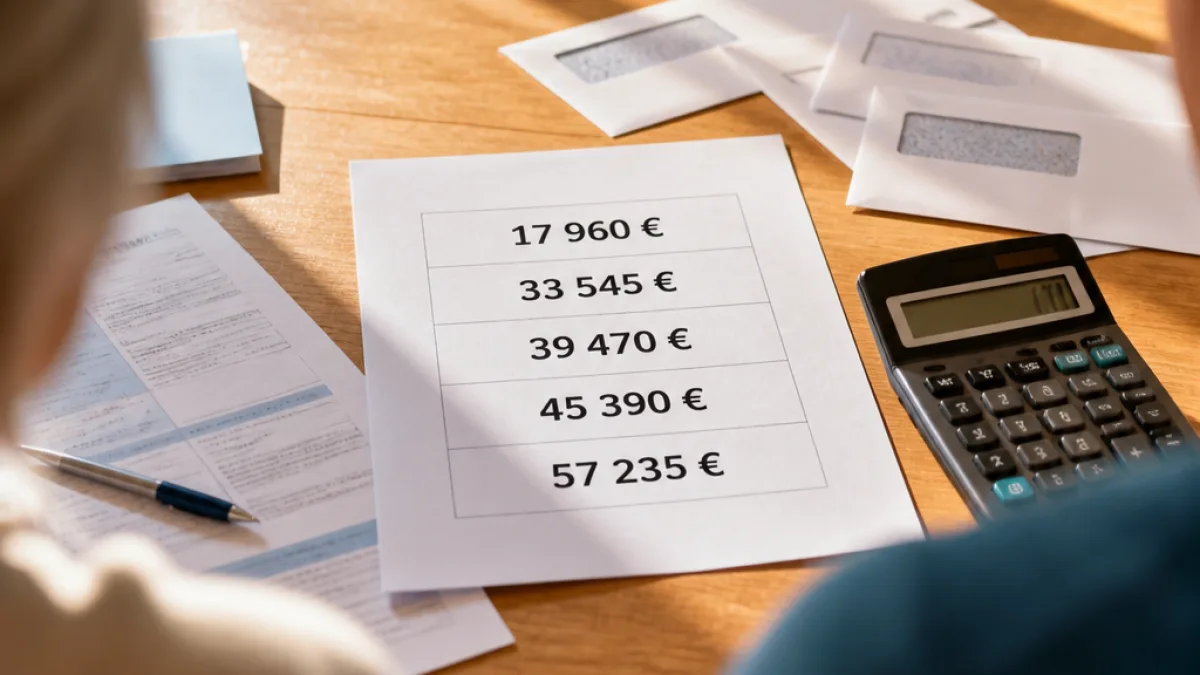
En tenant compte du seuil de recouvrement fixé à 62 € — montant en deçà duquel l'impôt ne fait pas l'objet d'un prélèvement — Droit‑Finances a calculé les seuils au‑delà desquels un foyer sera imposable en 2027. Voici les niveaux annoncés :
- Célibataire (1 part) : 17 960 €
- Couple sans enfant (2 parts) : 33 545 €
- Couple avec 1 enfant (2,5 parts) : 39 470 €
- Couple avec 2 enfants (3 parts) : 45 390 €
- Couple avec 3 enfants (4 parts) : 57 235 €
| Situation familiale | Nombre de parts | Seuil d'imposition (€) |
|---|---|---|
| Célibataire | 1 | 17 960 |
| Couple sans enfant | 2 | 33 545 |
| Couple avec 1 enfant | 2,5 | 39 470 |
| Couple avec 2 enfants | 3 | 45 390 |
| Couple avec 3 enfants | 4 | 57 235 |
Qui est concerné — et qui ne l'est pas
Ces seuils s'appliquent au revenu fiscal de référence avant prise en compte d'éventuelles réductions ou crédits spécifiques. Autrement dit, ce sont les montants nets imposables qui déterminent si l'impôt est dû. Il convient également de rappeler que certains éléments (réductions, crédits d'impôt, ou dispositifs particuliers) peuvent réduire l'impôt dû et modifier la situation effective d'un foyer.
Le projet de loi de finances doit encore être examiné et voté par le Parlement : le texte présenté définit la mécanique de revalorisation à +2,1 %, mais des amendements sont susceptibles d'en modifier les paramètres avant leur entrée en vigueur pour l'imposition des revenus de 2026 (paiement en 2027).
Conséquences pratiques pour les contribuables
Pour les foyers proches de ces seuils, l'impact est concret : une revalorisation modérée du barème limite l'érosion fiscale liée à l'inflation, mais ne signifie pas automatiquement une exonération. Les couples avec enfants voient leur seuil augmenter avec le nombre de parts, mais les écarts entre tranches restent significatifs pour la progressivité de l'impôt.
En pratique, il est conseillé aux contribuables concernés de vérifier dès maintenant leur situation fiscale (nombre de parts, revenus 2026 prévisionnels, crédits et réductions éventuels) afin d'anticiper un éventuel impôt à payer en 2027. Le vote final du Budget 2027 et les textes d'application préciseront les modalités définitives.