Le Livret A préserve son exonération fiscale en 2026
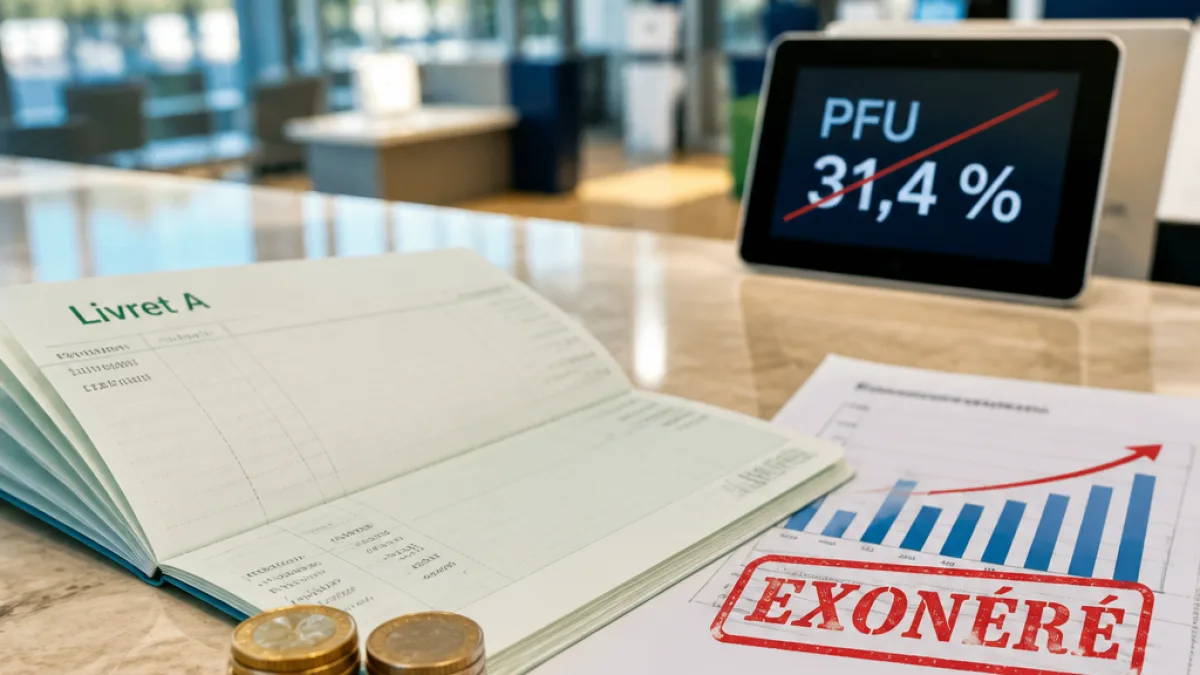
Les intérêts générés par le Livret A restent, en 2026, totalement exonérés d'impôt sur le revenu et de prélèvements sociaux. Cette règle vaut pour tous les titulaires, quel que soit leur niveau de revenus : ils ne doivent ni déclarer ces intérêts dans leur déclaration annuelle, ni s'acquitter du prélèvement à la source sur ces produits.
Pourquoi la hausse de la « flat tax » n'affecte pas le Livret A
Depuis le 1er janvier 2026, le prélèvement forfaitaire unique (PFU), dit « flat tax », est porté à 31,4 %. Ce taux regroupe 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux, et s'applique à la plupart des revenus de placements financiers. Toutefois, les livrets réglementés—nommément le Livret A, le LDDS, le LEP et le Livret jeune—bénéficient d'un cadre fiscal spécifique qui les exclut de cette imposition.
| Élément | Taux / plafond |
|---|---|
| PFU (flat tax) 2026 | 31,4 % (12,8 % IR + 18,6 % prélèvements sociaux) |
| Plafond de versement du Livret A | 22 950 € (pour un particulier) |
Que se passe-t-il si le solde dépasse le plafond ?
Le plafond de versement fixe la somme que l'on peut verser directement sur un Livret A mais ne limite pas le solde du compte : les intérêts capitalisés peuvent porter le montant détenu au-delà de 22 950 € sans remettre en cause l'exonération fiscale. Autrement dit, un Livret A affichant un solde de 23 200 € suite aux intérêts conserve son avantage fiscal.
Qui est concerné et quelles conséquences pratiques ?
- Tous les titulaires d'un Livret A restent pleinement exonérés des impôts et prélèvements sociaux sur les intérêts en 2026.
- Les titulaires d'autres produits d'épargne (comptes à terme, livrets bancaires classiques) peuvent être soumis au PFU à 31,4 % sur leurs intérêts.
- Il n'est pas nécessaire de déclarer les intérêts du Livret A sur la déclaration de revenus annuelle.
Conséquences pour les choix d'épargne
À l'heure où la fiscalité des produits financiers évolue, le maintien du régime fiscal du Livret A renforce son attractivité pour les épargnants cherchant une solution liquide et sans taxation des intérêts. Pour ceux dont le patrimoine financier est diversifié, la comparaison entre rendement net et fiscalité reste indispensable : l'exonération du Livret A peut peser significativement dans l'arbitrage face à des placements soumis au PFU.
Pour toute décision d'allocation d'épargne, il est conseillé de vérifier la réglementation du produit envisagé et, le cas échéant, de consulter un conseiller financier pour tenir compte du profil fiscal individuel.