Le paiement fractionné va basculer sous le régime du crédit à la consommation
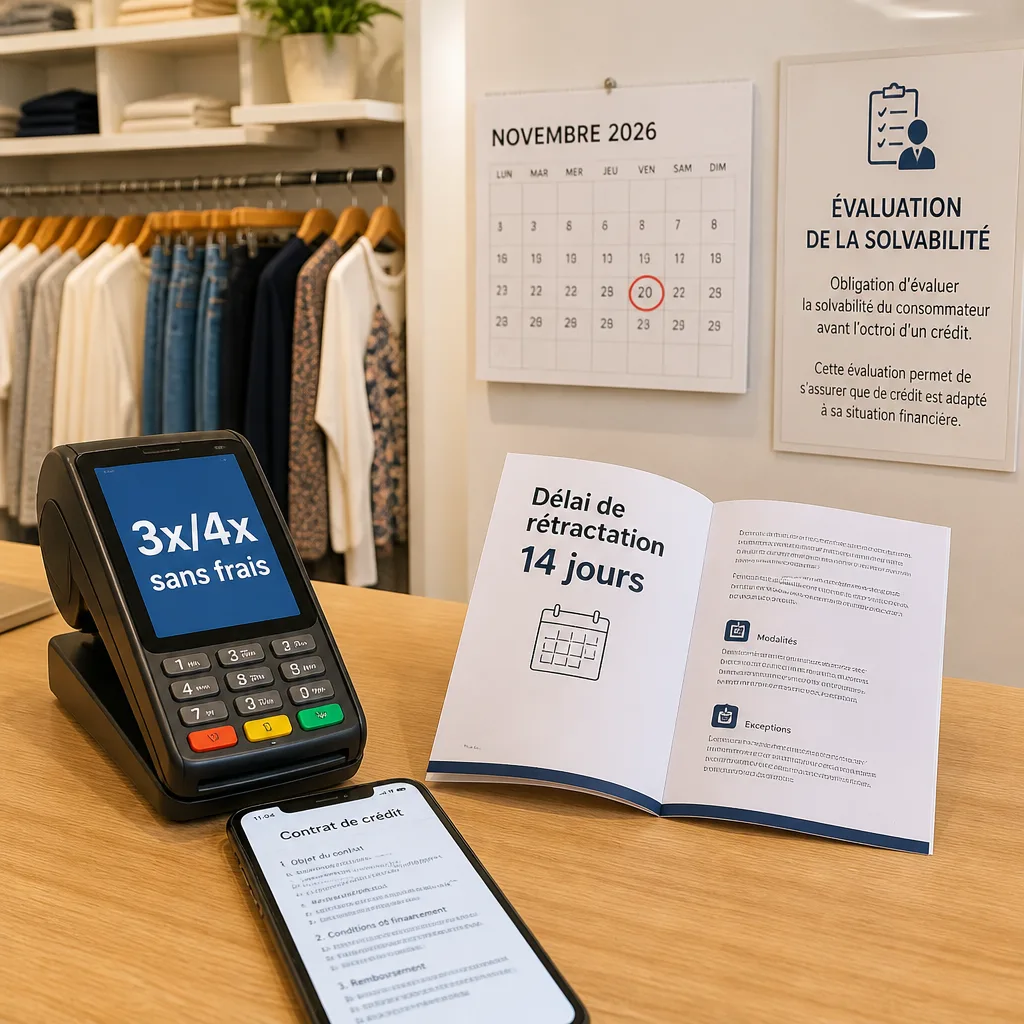
À compter du 20 novembre 2026, les offres de paiement en trois ou quatre fois « sans frais », omniprésentes sur les sites marchands et en boutiques, seront soumises à des règles comparables à celles qui régissent les crédits à la consommation. La réforme vise à mettre fin à une zone grise réglementaire où des prêts très courts échappaient jusqu'ici à des obligations de contrôle et d'information.
Concrètement, plusieurs changements clés entreront en vigueur et modifient tant la relation entre consommateur et prêteur que les pratiques commerciales des acteurs du fractionné (banques, fintechs, organismes de crédit, prestataires de paiement) :
- Extension du périmètre : les formules en 3 ou 4 échéances, ainsi que les crédits d'une durée inférieure à trois mois et les « mini‑crédits », sont désormais couverts par la réglementation du crédit à la consommation.
- Obligation d'évaluer la solvabilité : le prêteur devra vérifier la capacité de l'acheteur à rembourser avant d'accorder le fractionnement.
- Droit de rétractation de 14 jours : les acheteurs disposeront d'un délai identique à celui applicable aux autres crédits de consommation pour revenir sur leur décision après souscription.
- Information renforcée : les conditions financières et les conséquences du crédit devront être clairement communiquées au moment de l'achat.
« payer en 3 fois sans frais »
Pourquoi ces mesures ?
Le paiement fractionné a été qualifié de « crédit qui ne dit pas son nom » : en apparence simple facilité de paiement, il entraîne pourtant l'ouverture d'un crédit. Les autorités mettent en avant deux risques principaux : la sous‑estimation de l'endettement cumulatif — un ménage peut multiplier ces petits crédits — et l'absence de contrôle préalable de la solvabilité, qui laisse certains consommateurs vulnérables face à des échéances qu'ils n'avaient pas anticipées.
Conséquences pratiques pour les consommateurs et les acteurs
Pour les consommateurs, ces nouvelles règles apportent des garanties : examen préalable de la capacité de remboursement et possibilité de se rétracter 14 jours. Cela signifie également un formalisme accru à l'achat en ligne ou en magasin (pièces justificatives, contrôles). Pour les prestataires, l'obligation d'évaluation implique des adaptations techniques et opérationnelles — scoring, vérification d'identité, remontées d'information aux marchands — et peut générer des coûts supplémentaires qui pourraient se répercuter sur les offres.
| Situation actuelle | À partir du 20/11/2026 | |
|---|---|---|
| Périmètre | Certaines offres courtes échappent aux règles strictes du crédit | Inclut le 3 et 4 fois, crédits < 3 mois et mini‑crédits |
| Évaluation | Contrôles variables selon les acteurs | Obligation d'évaluer la capacité de remboursement |
| Rétractation | Souvent absente ou limitée | Délai de 14 jours, comme pour les autres crédits |
Ce que doivent regarder les consommateurs
Avant de cliquer sur le bouton du paiement fractionné, trois points méritent une attention particulière :
- regarder l'ensemble des échéances et calculer le total cumulé des mensualités ;
- vérifier les conditions de rétractation et le calendrier des prélèvements ;
- conserver les informations contractuelles et les preuves de communication, indispensables en cas de litige.
La réglementation vise à responsabiliser les prêteurs et à mieux protéger les ménages. Reste à observer comment les acteurs du fractionné, qui ont bâti un modèle sur la simplicité et la rapidité, adapteront leurs processus sans rendre l'accès au service plus contraignant pour le consommateur.